Ningún comentario Una subida del 10% en los precios del petróleo y el gas podría elevar hasta 0,27 puntos porcentuales la inflación en España, según un nuevo análisis de la New Economics Foundation (NEF), que advierte de que los combustibles fósiles constituyen una de las principales fuentes de los shocks inflacionarios que ha sufrido Europa en las últimas décadas. El estudio estima que un incremento del 50% en los precios de estos productos podría añadir entre 0,8 y 1,8 puntos porcentuales a la inflación de los países de la Unión Europea durante el año siguiente, dependiendo de la estructura energética y económica de cada Estado.
En el caso español, el modelo de la NEF calcula un impacto de 1,33 puntos porcentuales sobre el índice armonizado de precios de consumo (HICP) ante un shock hipotético del 50% en los precios del petróleo refinado y la provisión energética, asumiendo que el 20% del efecto total se traslada a los precios de consumo durante un año. España se sitúa así por debajo de los países más expuestos, como Chequia, Bulgaria o Croacia, pero por encima de otros grandes mercados europeos como Alemania o Francia.
El análisis pone el foco en un problema que, según la organización, la política monetaria convencional no puede resolver por sí sola. La inflación derivada de una escalada del petróleo o del gas tiene su origen en un shock de oferta, provocado por el encarecimiento de un insumo esencial para la economía, y no en un exceso de demanda que pueda corregirse enfriando el consumo y la inversión mediante tipos de interés más elevados. La NEF considera que utilizar la misma herramienta para ambos fenómenos puede terminar agravando el problema al encarecer precisamente las inversiones necesarias para reducir la dependencia energética europea.
Episodios inflacionarios vinculados a los combustibles fósiles
El informe, titulado Stabilising the shock market: energy price transmission, inflation, and the case for central bank support of the transition, vincula buena parte de los grandes episodios inflacionarios europeos de los últimos 50 años con los combustibles fósiles, desde la crisis del petróleo de los años setenta hasta la invasión rusa de Ucrania. Según sus autores, los precios de los combustibles fósiles son los más relevantes desde el punto de vista sistémico para la inflación en todos los países analizados salvo dos. Un shock de una desviación estándar en los precios del coque y el petróleo refinado genera, de media, un impacto de 1,21 puntos sobre la inflación, mientras que el correspondiente al suministro energético alcanza 1,02 puntos.
La transmisión del encarecimiento energético no se limita a la factura de la luz o de los carburantes. El aumento de los costes se extiende por las cadenas de producción hasta sectores como la alimentación, el transporte, el agua, la agricultura o los servicios. De hecho, el modelo de la NEF señala que los precios de los alimentos son los que presentan un mayor impacto sobre la inflación general cuando se analiza un shock de costes homogéneo, debido al peso que tienen en las cestas de consumo.
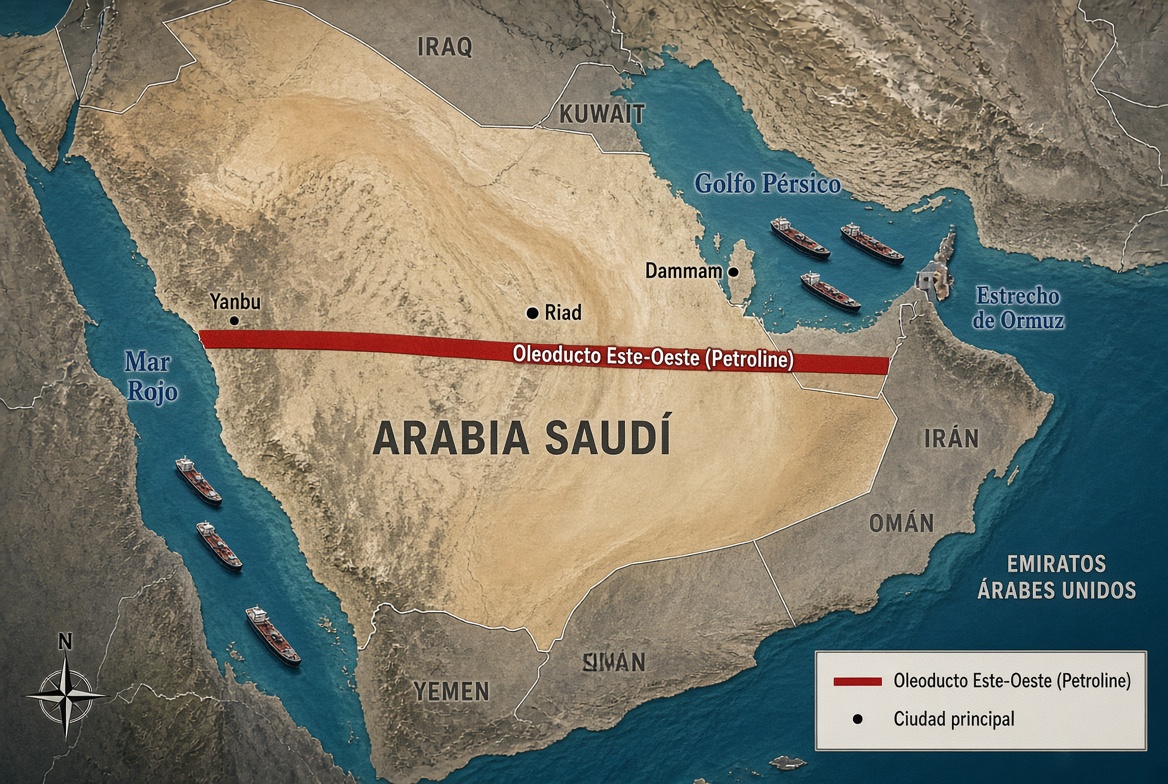
La magnitud del problema está relacionada con la elevada dependencia exterior de Europa. El informe recuerda que en 2022 el 98% del petróleo y el gas utilizados en Europa eran importados, de modo que una crisis energética internacional puede trasladarse rápidamente a los precios domésticos. El estudio pone como ejemplo el episodio de 2026 relacionado con Irán: las subidas del crudo posteriores a los ataques de Estados Unidos e Israel llevaron el Brent desde unos 70 dólares hasta más de 100 dólares por barril en apenas dos semanas, en un momento en el que las reservas europeas de gas se encontraban alrededor del 30% de su capacidad. La NEF estima que esta situación añadió unos 14.000 millones de euros a la factura europea de importaciones de combustibles fósiles en 30 días.
Despliegue renovable
El informe considera que la respuesta pasa por acelerar el despliegue de energías renovables, no solo por razones climáticas, sino también como una herramienta de estabilidad de precios. La lógica es que una mayor generación eólica y solar reduce la necesidad de recurrir a combustibles importados y, al mismo tiempo, disminuye la capacidad de una subida internacional del petróleo o el gas para trasladarse al precio de la electricidad.
La experiencia española aparece en el estudio como uno de los principales ejemplos. España duplicó su capacidad eólica y solar entre 2019 y 2025, mientras que la frecuencia con la que los combustibles fósiles determinaron el precio de la electricidad pasó del 75% en el primer semestre de 2019 al 19% en el mismo periodo de 2025. Durante ese primer semestre, los precios mayoristas de la electricidad fueron un 32% inferiores a la media de la Unión Europea.
El documento añade que el Banco de España estima que el precio mayorista de la electricidad habría sido un 40% superior en 2024 si la generación eólica y solar se hubiera mantenido en los niveles de 2019. Además, calcula que los precios podrían reducirse otro 50% de aquí a 2030 si se cumplen los objetivos establecidos en el Plan Nacional Integrado de Energía y Clima.
Los datos europeos apuntan en la misma dirección. El Fondo Monetario Internacional ha estimado que cada punto porcentual adicional de participación de las renovables reduce, de media, un 0,6% los precios mayoristas de la electricidad. El mismo análisis calcula que elevar la cuota renovable hasta el 30% podría reducir los precios un 8,8%, mientras que alcanzar el 50% supondría una reducción aproximada del 20%.
El problema, según la NEF, es que la política monetaria puede actuar en sentido contrario. Las tecnologías renovables requieren una elevada inversión inicial y, por tanto, son especialmente sensibles al coste de financiación. El informe cita un estudio sobre 28 países europeos entre 2001 y 2024 según el cual una subida de 25 puntos básicos de los tipos redujo un 3,2% la capacidad eólica terrestre y un 5,3% la fotovoltaica, mientras que la capacidad de las tecnologías fósiles, hidráulicas y nuclear no se vio afectada por las contracciones monetarias. Otro estudio citado por la organización estima que elevar los tipos hasta el 4% podría incrementar un 25% el coste nivelado de la electricidad de las renovables en Alemania.
Coordinación
Por ello, la NEF reclama al Banco Central Europeo un cambio en su estrategia para evitar que la lucha contra la inflación termine encareciendo la transición que podría reducir los shocks energéticos futuros. Su principal propuesta consiste en establecer un tipo de interés específico y más bajo para la financiación de inversiones verdes, de manera que el BCE pueda mantener o incluso elevar el tipo de referencia para contener la demanda sin hacer inviables proyectos de energía eólica, solar y otras infraestructuras necesarias para la descarbonización.
La organización plantea además una mayor coordinación entre política monetaria y fiscal. A su juicio, los tipos deberían reservarse principalmente para combatir la inflación derivada de un exceso de demanda, mientras que los shocks de oferta provocados por la energía deberían abordarse mediante medidas fiscales y regulatorias dirigidas al origen del encarecimiento. Entre sus propuestas figuran también un marco de activos y garantías del BCE que favorezca la descarbonización, una orientación específica del crédito hacia inversiones verdes, reservas estratégicas de gas y otras materias primas energéticas y un refuerzo de la vigilancia de precios y de las medidas contra los beneficios extraordinarios de las compañías de petróleo y gas.
El informe también reclama reforzar las redes eléctricas, el almacenamiento y las interconexiones europeas para que el aumento de las renovables no se traduzca en nuevos cuellos de botella. La NEF estima que Europa necesitaría prácticamente cuadruplicar su capacidad de almacenamiento eléctrico actual hasta alcanzar unos 200 GW en 2030, frente a los aproximadamente 55 GW disponibles actualmente, mientras que los problemas de conexión a la red ya estarían provocando retrasos en el despliegue renovable por más de 100.000 millones de euros.





Deja tu comentario
Tu dirección de correo electrónico no será publicada. Todos los campos son obligatorios