Turbinas de gas: la industria acelera al límite ante una demanda mundial disparada
Según BNEF, la capacidad de fabricación podría crecer más de un 50% hasta 2030, pero el sector se enfrenta a un dilema: la actual escasez de turbinas podría convertirse en un exceso de capacidad si se enfría la demanda eléctrica
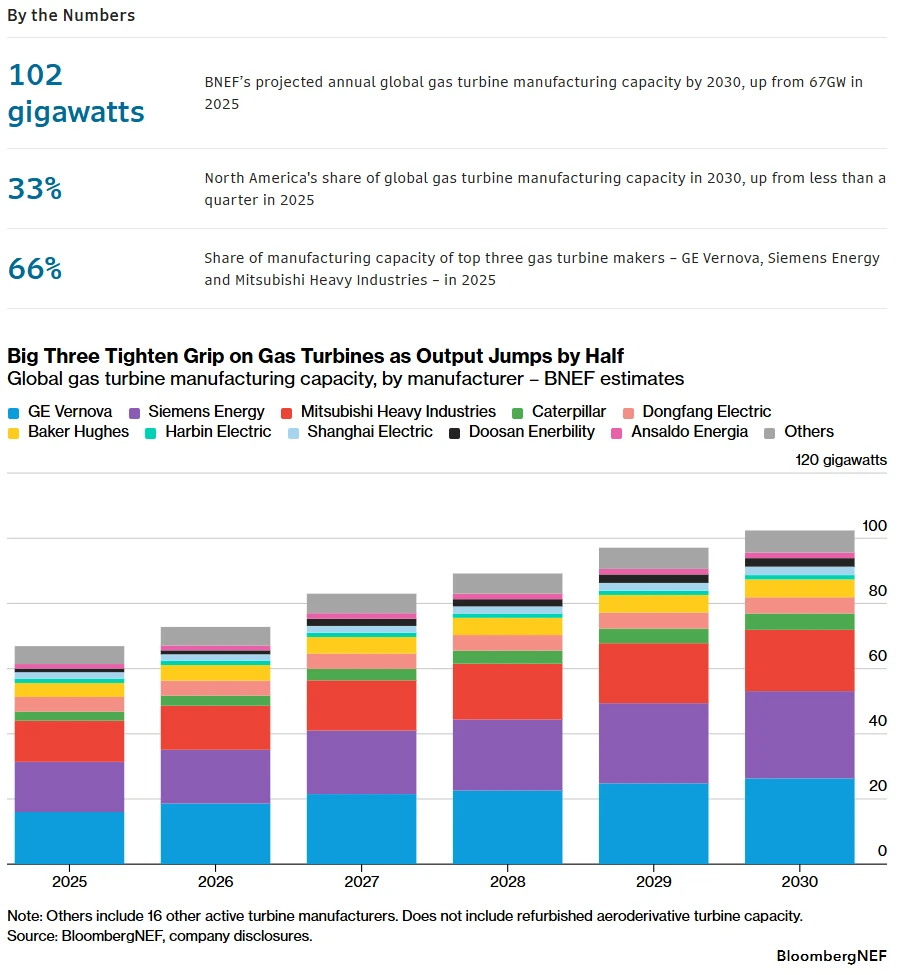
El fuerte crecimiento de la demanda está llevando al límite la capacidad mundial de fabricación de turbinas de gas y alargando los plazos de entrega de los modelos más avanzados. Según la base de datos de BloombergNEF, que analiza desde abajo la capacidad de 44 plantas de ensamblaje pertenecientes a 26 fabricantes, las ampliaciones anunciadas permitirán aumentar la producción anual en más de un 50% de aquí a 2030.
Sin embargo, el escenario podría cambiar rápidamente. Si la demanda de electricidad pierde fuerza, la escasez que hoy preocupa al mercado podría transformarse mañana en un problema de sobrecapacidad industrial.
Los tres grandes fabricantes refuerzan su dominio
GE Vernova, Siemens Energy y Mitsubishi Heavy Industries concentran actualmente alrededor del 66% de la capacidad mundial de fabricación de turbinas de gas. Esta cuota podría aumentar hasta aproximadamente el 70% en 2030.
Entre los tres aportarán 28 GW de los 35 GW de nueva capacidad previstos durante este periodo. La práctica totalidad procederá de ampliaciones de plantas existentes, en lugar de la construcción de nuevas instalaciones industriales desde cero.
Los competidores también pisan el acelerador
Los fabricantes situados fuera de este trío controlan hoy aproximadamente un tercio de la capacidad mundial y serán responsables de cerca del 20% de las nuevas incorporaciones previstas hasta 2030.
Entre los movimientos más destacados figura Solar Turbines, de Caterpillar, cuya capacidad crecerá cerca de un 80%. Doosan Enerbility más que duplicará la suya, impulsada por los pedidos procedentes de Estados Unidos. Por su parte, Baker Hughes y Ansaldo Energia ampliarán sus líneas de ensamblaje en un 28% cada una.
Las turbinas de gran potencia acaparan las inversiones
Las turbinas de tipo heavy-frame, diseñadas para grandes instalaciones de generación, concentrarán casi cuatro quintas partes de las nuevas incorporaciones de capacidad. Su producción crecerá un 59%, elevando su cuota sobre la capacidad mundial hasta el 72% en 2030.
El impulso procede principalmente de las compañías eléctricas y de los proyectos vinculados a centros de datos, que buscan equipos capaces de ofrecer grandes volúmenes de generación con elevada eficiencia.
Las turbinas industriales crecerán un 41%, mientras que las aeroderivadas lo harán un 39%. Estas últimas se enfrentan, no obstante, a mayores restricciones debido a cuellos de botella en la cadena de suministro y a la competencia por los mismos componentes procedente de los sectores aeroespacial, petróleo y gas y defensa.
El cuello de botella está antes del ensamblaje final
La principal limitación para acelerar ahora las entregas de turbinas no se encuentra tanto en las propias líneas de ensamblaje como en las fases anteriores de la cadena de suministro.
La capacidad de producción depende de que los proveedores de componentes críticos puedan seguir el ritmo de la demanda. Entre los elementos que la industria identifica como posibles puntos de tensión figuran las palas y álabes monocristalinos, las piezas forjadas estructurales, las aleaciones especiales, las materias primas de tierras raras, los generadores, los sistemas de control, los generadores de vapor de recuperación de calor (HRSG) y la disponibilidad de mano de obra cualificada.
La escasez de hoy no garantiza la demanda de mañana
El actual déficit de capacidad no significa necesariamente que el sector vaya a mantener esta situación durante años.
La industria ya ha vivido en el pasado ciclos de fuertes expansiones seguidos de bruscas caídas de la demanda. Estos periodos terminaron provocando cierres de fábricas, concentración de la cadena de suministro y quiebras empresariales.
Un menor crecimiento de la demanda eléctrica impulsada por la inteligencia artificial, retrasos en la preparación y construcción de nuevos proyectos o una mayor competencia de baterías más baratas podrían volver a poner bajo presión a los fabricantes y dejar parte de las plantas infrautilizadas.
El reto para la industria será, por tanto, encontrar el equilibrio: aumentar la producción lo suficiente para responder al actual auge de la demanda sin construir una capacidad que pueda quedar ociosa cuando el ciclo cambie.




Deja tu comentario
Tu dirección de correo electrónico no será publicada. Todos los campos son obligatorios