Europa afronta el invierno con precios elevados del gas, conflictos cada vez más intensos que están alterando el suministro y unas reservas de gas en su nivel más bajo para estas fechas desde que comenzaron los registros, en 2011. A estas dificultades se suma la fuerte competencia con los compradores asiáticos por los cargamentos de gas natural licuado (GNL), así como la incertidumbre sobre el impacto que tendrá El Niño en las condiciones meteorológicas.
En consecuencia, Europa afronta este invierno numerosas incertidumbres, entre las que los analistas de IEEFA destacan las siguientes:
- Si las interrupciones del tránsito de GNL por el estrecho de Ormuz se prolongarán.
- Si los compradores asiáticos superarán las ofertas europeas por el GNL estadounidense.
- Si aumentará la volatilidad de los precios del gas.
- Si los niveles de almacenamiento seguirán siendo críticamente bajos.
- Si el invierno será excepcionalmente frío.
- Si se interrumpirá el suministro de gas procedente de Noruega u otros grandes productores.
- Si otras rutas marítimas estratégicas sufrirán bloqueos.
Según la investigación llevada a cabo por IEEFA, solo algunas de estas circunstancias tendrían que materializarse para que los compradores se vieran obligados a pagar una elevada prima con el fin de garantizar la seguridad del suministro. Esto encarece las facturas de gas y electricidad. Cuando los hogares y las empresas no pueden asumir esos costes, el resultado es una destrucción involuntaria de la demanda, precisamente el fenómeno que las políticas de eficiencia energética y electrificación pretendían limitar.
Europa ya se enfrentó a incertidumbres similares tras la invasión a gran escala de Ucrania por parte de Rusia en 2022, cuando el continente dependía de Rusia para casi la mitad de sus importaciones de gas. La respuesta europea fue reducir su dependencia del gas ruso, diversificar sus proveedores, recortar la demanda de gas y acelerar el despliegue de energías renovables.
Europa, expuesta a los cuellos de botella del transporte marítimo mundial
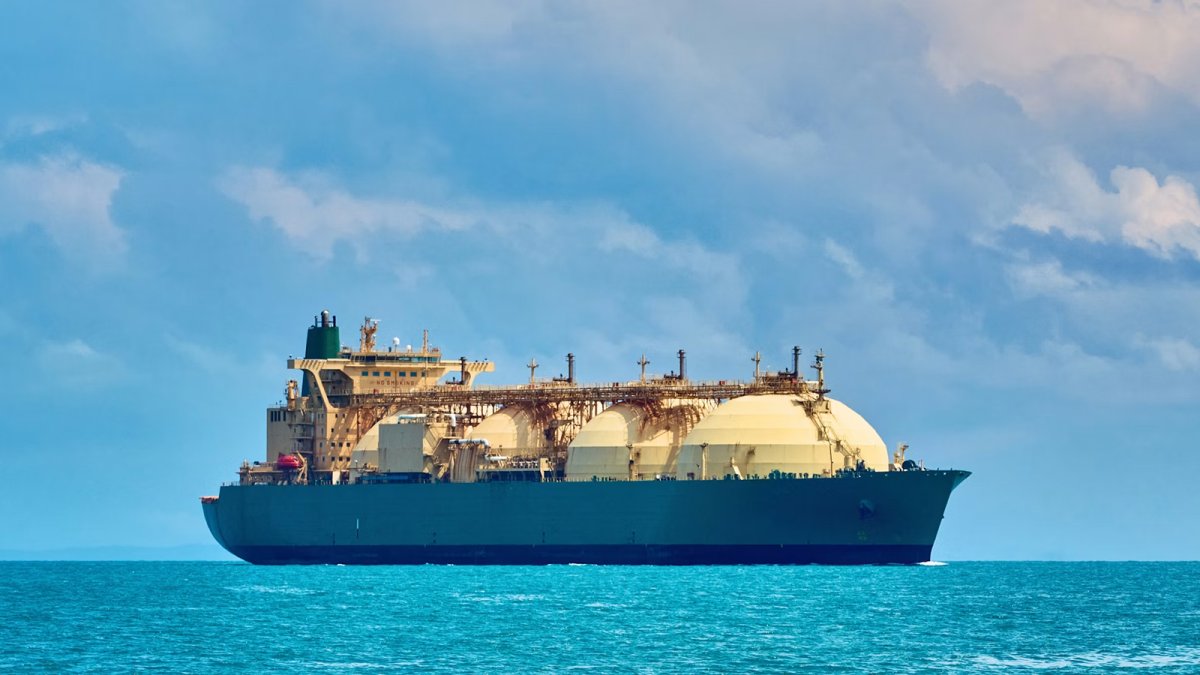
La crisis de 2026 presenta, sin embargo, diferencias estructurales. Europa ha logrado reducir con éxito su dependencia del gas ruso transportado por gasoducto, pero lo ha sustituido por una dependencia del mercado mundial de GNL al contado y del suministro procedente de Estados Unidos. Este giro ha dejado al continente especialmente expuesto a los cuellos de botella del transporte marítimo mundial y a las guerras de ofertas internacionales.
Europa debe prepararse para una nueva e inminente presión sobre el suministro cuando entre en vigor, el 1 de enero de 2027, la prohibición total de las importaciones de GNL ruso por parte de la UE, incluidos los contratos a largo plazo existentes. El plazo llega en un momento especialmente delicado, dado que Rusia suministró alrededor del 19% de las importaciones de GNL de la UE durante el primer semestre de 2026.
La demanda de gas de la UE cayó un 17,7% entre 2021 y 2025, lo que proporciona un colchón crucial frente a posibles problemas de suministro. Al mismo tiempo, cada nuevo proyecto de energías renovables, sistema de almacenamiento mediante baterías y mejora de la red eléctrica contribuye a reducir la dependencia europea del gas.
La producción eólica y las temperaturas determinarán hasta qué punto se tensionará el suministro de gas europeo este invierno y cuánto subirán los precios. La reducción de la demanda sigue siendo la principal palanca que Europa tiene bajo su control.
Las importaciones de GNL de la UE caen en 2026
Los volúmenes de gas importados por la UE entre enero y agosto de 2026 se mantuvieron prácticamente estables respecto al mismo periodo del año anterior, en torno a 200.000 millones de metros cúbicos (bcm): las importaciones de GNL disminuyeron aproximadamente un 3,5%, mientras que las importaciones por gasoducto aumentaron un 2,5%.
Las importaciones de GNL de la UE comenzaron 2026 por encima de los niveles de 2025, pero descendieron de forma constante entre abril y julio, antes de repuntar en agosto. Las importaciones de gas por gasoducto también arrancaron el año con mayor fuerza, aunque desde abril han seguido una evolución similar a la registrada en 2025.
Debido a la guerra entre Irán y otros actores regionales y a las interrupciones del transporte marítimo a través del estrecho de Ormuz, las importaciones de GNL catarí por parte de la UE cayeron 5.100 millones de metros cúbicos interanuales entre enero y agosto de 2026. Las importaciones de gas por gasoducto procedentes de Turquía disminuyeron otros 700 millones de metros cúbicos.
Los países de la UE compensaron estas pérdidas aumentando las importaciones procedentes de varios proveedores durante el mismo periodo:
- Noruega (gasoducto y GNL): +3.200 millones de m³
- Estados Unidos (GNL): +1.800 millones de m³
- Rusia (gasoducto y GNL): +1.500 millones de m³
- Argelia (gasoducto y GNL): +1.100 millones de m³
- Reino Unido (gasoducto): +1.000 millones de m³
- Nigeria (GNL): +500 millones de m³
La cuota de Estados Unidos en las importaciones de GNL de la UE ha aumentado de forma constante desde 2022. En lo que va de año, alrededor del 60% del GNL importado por la UE procede de Estados Unidos, una proporción que alcanzó el 70% en agosto. La UE compró en agosto un 43% más de GNL que en julio, a medida que los países aumentaban sus reservas de cara al invierno.
Sin embargo, los niveles de almacenamiento de gas en Europa son muy inferiores a los de años anteriores porque los precios del gas durante el verano han sido superiores a los precios futuros previstos para el invierno. Esto ha reducido los incentivos comerciales para inyectar gas en los almacenamientos.
A 12 de septiembre de 2026, los almacenamientos de gas de la UE estaban al 68,04% de su capacidad, frente al 80,12% registrado en la misma fecha de 2025: una diferencia de 12,1 puntos porcentuales.
El Reino Unido aumenta las exportaciones de gas por gasoducto hacia la UE
El Reino Unido incrementó un 12% interanual sus exportaciones netas de gas por gasoducto hacia los países de la UE entre enero y agosto de 2026. El operador británico de la red de gas, National Gas, esperaba que el país exportara gas a la Europa continental durante el verano, cuando la oferta interna supera la demanda.
Noruega y Estados Unidos siguen siendo los principales proveedores de gas del Reino Unido y, juntos, aportaron la mayor parte de las importaciones entre enero y agosto de 2026. Noruega representó el 73% de las importaciones británicas de gas durante ese periodo, pese a que sus entregas disminuyeron ligeramente respecto al año anterior. Estados Unidos aportó el 20% del total de las importaciones británicas de gas y el 76% de los cargamentos de GNL.
Las importaciones británicas de GNL aumentaron un 6% interanual entre enero y agosto de 2026.
Estados Unidos representó el 62% de las importaciones combinadas de GNL de la UE y el Reino Unido entre enero y agosto de 2026.
La combinación de suministros de gas de Europa
Europa entra en la crucial temporada de calefacción invernal con unas reservas de gas reducidas y un mercado que depende en gran medida del aumento de los cargamentos de GNL estadounidense y de los elevados flujos de gas noruego por gasoducto.
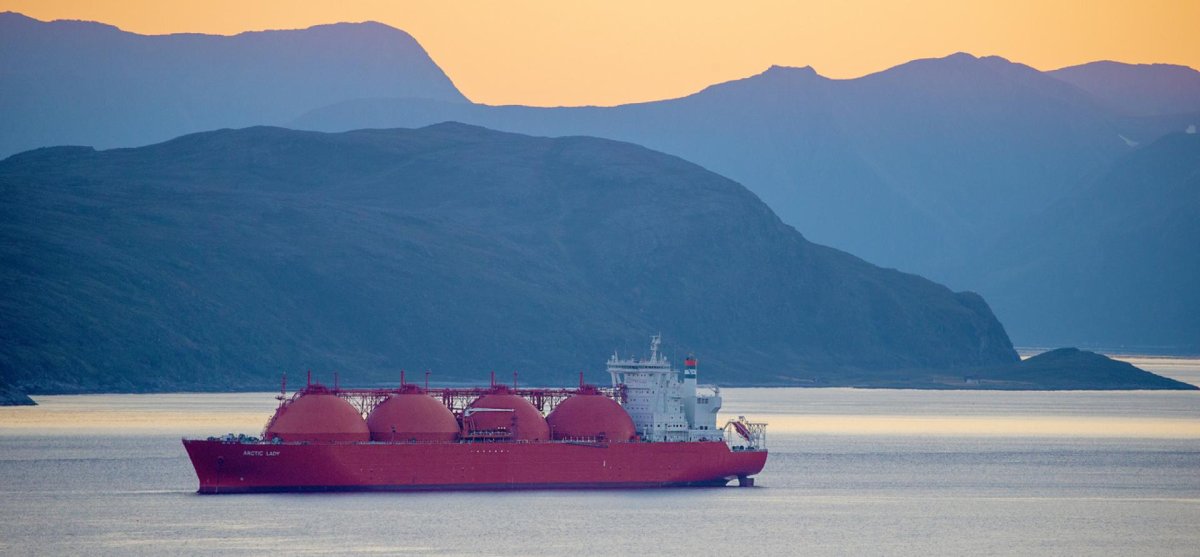
Los exportadores estadounidenses están incrementando los envíos a través del Atlántico para compensar la pérdida de los volúmenes cataríes. Sin embargo, los compradores europeos deben superar las ofertas de sus competidores asiáticos para atraer estos cargamentos flexibles del mercado al contado, lo que eleva las facturas de gas y electricidad.
Noruega, el mayor proveedor de gas por gasoducto de Europa, está utilizando su infraestructura prácticamente a plena capacidad para suministrar gas al Reino Unido y a la Europa continental.
Mientras tanto, pese a las tensiones geopolíticas y las sanciones en vigor, algunas rutas rusas de gas por gasoducto han experimentado repuntes de la demanda, mientras los compradores europeos se apresuran a hacerse con el suministro disponible.
Para cubrir el déficit restante, los compradores europeos están recurriendo a volúmenes adicionales, aunque de menor tamaño, procedentes de una cartera diversificada de exportadores que incluye Argelia, Nigeria, Mauritania, la República Democrática del Congo y México.
Nada de esto cambia el problema de fondo: Europa se apresura a conseguir cargamentos que quizá no logre obtener y a precios que no puede controlar. Reducir la demanda de gas es la respuesta que permite disminuir de forma permanente la exposición de Europa, en lugar de limitarse a trasladarla de un proveedor a otro.



Deja tu comentario
Tu dirección de correo electrónico no será publicada. Todos los campos son obligatorios