Las importaciones de gas de la UE podrían alcanzar el 98% en 2050 si no se invierte en yacimientos
La diferencia entre no hacer nada y maximizar el potencial de producción nacional equivale aproximadamente a tres años de la demanda actual de gas de la UE
Una nueva investigación de Wood Mackenzie ha modelizado tres escenarios de producción nacional de gas en la UE hasta 2050 y ha detectado una brecha acumulada cercana a los 1.000 bcm entre los escenarios de menor y mayor producción. El resultado dependerá de la estabilidad fiscal, la reforma de los procesos de concesión de permisos y el éxito de la exploración en el mar Negro y el Mediterráneo oriental.
Las opciones de Europa en materia de gas se están reduciendo. Sin nuevas inversiones en yacimientos, la UE importará más del 98% del gas que consume en 2050. Esta es la principal conclusión del nuevo informe de Wood Mackenzie, ¿Qué papel podría desempeñar el gas nacional en la seguridad energética de la UE?
La diferencia entre no hacer nada y maximizar el potencial de producción nacional equivale aproximadamente a tres años de la demanda actual de gas de la UE. Las decisiones políticas y de inversión que se adopten durante los próximos cinco años determinarán en qué punto de esa brecha se situará el bloque comunitario.
Dependencia profunda
La dependencia europea de las importaciones es profunda. Actualmente, la UE importa el 85% del gas que consume, una proporción que se mantendrá relativamente estable hasta comienzos de la década de 2030. Sin embargo, a medida que se espera que el suministro noruego abandone su meseta durante la década de 2030, los volúmenes procedentes del norte de África afronten una mayor presión de la demanda interna y el gas ruso por gasoducto vaya desapareciendo, el GNL será el encargado de cubrir el déficit.
La cuota del GNL en el suministro de gas de la UE podría pasar del entorno del 40% actual al 63% en 2050. De ese volumen, se prevé que el 77% proceda de Estados Unidos.
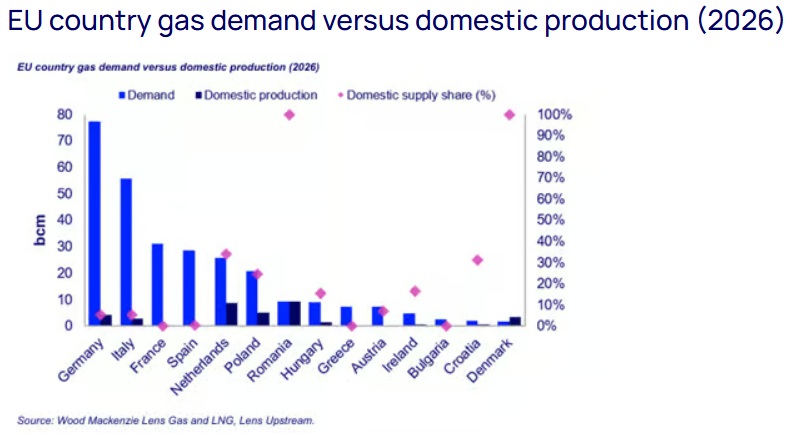
Demanda de gas de los países de la UE frente a producción nacional (2026)
Wood Mackenzie ha modelizado tres escenarios para los Estados miembros de la UE con sectores de exploración y producción de hidrocarburos de relevancia.
Escenario bajo: constituye la referencia. No se realizan nuevas inversiones en yacimientos y la producción cae desde los 43 bcm en 2028 hasta apenas 2 bcm en 2050. El GNL cubre el déficit.
Escenario medio: refleja los actuales niveles de política e inversión. La producción se mantiene cerca de los 40 bcm hasta 2038, lo que supone añadir 330 bcm, un 70% más que en el escenario bajo. Sin embargo, el gas nacional nunca llega a cubrir más del 17% de la demanda durante el periodo analizado. Mantener incluso este nivel de producción exige sustituir más de la mitad de la actual base productiva. La exposición de la UE al mercado mundial apenas cambia.
Escenario alto: es el único que modifica de forma significativa la posición de la UE. Con unas condiciones fiscales estabilizadas, una agilización de los permisos y la eliminación de las restricciones empresariales, la producción alcanza los 77 bcm en 2042, cubriendo el 38% de la demanda. La producción acumulada llega a 1.400 bcm, lo que permitiría desplazar, frente al escenario bajo, el equivalente a 615 cargamentos de GNL al año.
La exploración es el principal motor de este potencial adicional. De los 680 bcm que separan los escenarios bajo y alto, el 70% procede de la exploración. El mar Negro y el Mediterráneo oriental concentran el 70% de esos recursos aún por descubrir.
Grecia representa por sí sola un tercio de ese potencial. Energean y ExxonMobil se preparan para perforar en 2027 el primer pozo de exploración en aguas profundas del país.
Chipre queda fuera de estas cifras. Wood Mackenzie lo ha modelizado por separado como un potencial máximo de reimportación de hasta 340 bcm a través de Egipto, lo que supondría un incremento del 24% respecto al escenario alto. No se espera que todo ese volumen llegue a Europa.
«El escenario medio es a menudo donde terminan situándose las expectativas, pero cambia muy poco la posición estratégica de la UE», señaló Lewis Lawrence, analista sénior de investigación para el sector upstream europeo de Wood Mackenzie. «Mantener la producción actual requiere enormes inversiones simplemente para no retroceder. La verdadera cuestión es si los gobiernos están dispuestos a crear las condiciones que hagan posible el escenario alto, porque la ventana de oportunidad se está estrechando».
Datos clave
Tres escenarios hasta 2050: sin nuevas inversiones, las importaciones de la UE superarán el 98% de la demanda en 2050. Los niveles actuales de inversión permitirían mantener la producción cerca de los 40 bcm hasta 2038, pero dejarían prácticamente intacta la exposición estratégica a las importaciones. Solo el escenario alto modificaría sustancialmente la posición de la UE, con una producción de 77 bcm en 2042, equivalente al 38% de la demanda, y un desplazamiento de 615 cargamentos de GNL al año.
La exploración impulsa el potencial adicional: la brecha entre los escenarios bajo y alto se aproxima a los 1.000 bcm. La exploración aporta 680 bcm de esa diferencia, con el 70% concentrado en el mar Negro y el Mediterráneo oriental. Grecia alberga por sí sola un tercio del potencial aún por descubrir.
Chipre representa un potencial adicional: el país ha sido modelizado por separado, con un potencial máximo de reimportación de 340 bcm a través de Egipto, equivalente a un incremento del 24% sobre el escenario alto. Wood Mackenzie no espera que todo ese volumen llegue a Europa.
Competitividad de costes: el GNL estadounidense entregado en el noroeste de Europa alcanza el punto de equilibrio con un coste un 68% superior al del gas de Neptun Deep y un 96% superior al del nuevo gas noruego.
Emisiones: el gas producido en Europa presenta una intensidad de emisiones muy inferior a la del GNL importado. En Países Bajos, el GNL representa el 50% del suministro de gas, pero el 88% de la intensidad total de emisiones asociadas al suministro.
Las condiciones fiscales europeas resultan competitivas en términos de atractivo sobre el papel, pero su eficacia se ve socavada reiteradamente por la inestabilidad. La contribución temporal de solidaridad de la UE, introducida en 2022, continúa siendo objeto de impugnaciones legales.
Las políticas también divergen considerablemente entre los Estados miembros. Los países del Mediterráneo oriental y del mar Negro compiten por atraer a las empresas de exploración, mientras que Dinamarca, Francia y España han establecido fechas de finalización de la producción y han cerrado la puerta a nuevas licencias.
El gas nacional no permitirá a la UE alcanzar la autosuficiencia, pero unas condiciones fiscales estables y el éxito de la exploración en nuevas fronteras podrían reducir de manera significativa la dependencia del GNL.






Deja tu comentario
Tu dirección de correo electrónico no será publicada. Todos los campos son obligatorios