

Moody's Ratings ha asignado por primera vez una calificación corporativa de familia (CFR) de 'B1' a Plenergy, junto con una probabilidad de impago (PDR) de 'B1-PD' y la misma nota para un préstamo garantizado sénior de 400 millones de euros y una línea de crédito renovable de 70 millones de euros. La perspectiva es 'estable'.
La agencia ha explicado que los recursos obtenidos con la emisión del préstamo se destinarán a refinanciar deuda existente, financiar una distribución a los accionistas y afrontar los gastos de la operación. La línea de crédito renovable prevé permanecer sin disponer en el cierre de la transacción.
Tras la operación, Moody's estima que el apalancamiento bruto ajustado de Plenergy se situará en torno a 3,7 veces, con una reducción gradual hasta alrededor de 3,5 veces en los próximos 12 a 18 meses, apoyada en la apertura de nuevas estaciones, el aumento de los volúmenes de combustible y mejoras en las compras.
La calificación de Plenergy
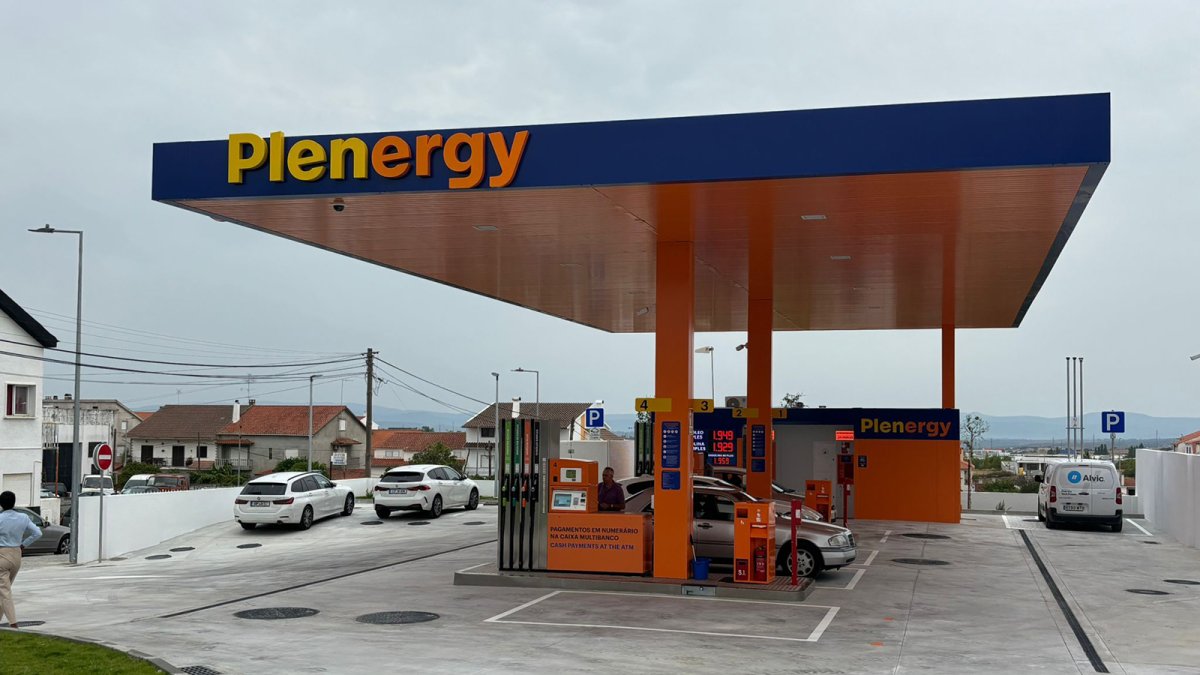
La calificación recoge la posición de Plenergy en el segmento ibérico de estaciones de servicio automatizadas, donde cuenta con una red de más de 400 establecimientos, así como su modelo de bajo coste y el crecimiento registrado en su red.
La agencia destaca que el resultado bruto de explotación ajustado de Plenergy creció un 76% interanual hasta julio de 2026, mientras que los volúmenes de combustible aumentaron un 27%.
No obstante, Moody's señala como elementos limitativos la concentración de la actividad en la venta de carburantes, la reducida diversificación hacia negocios complementarios de mayor margen, como tiendas de conveniencia o restauración, y la exposición a la volatilidad del precio del petróleo y de los márgenes del combustible.


Deja tu comentario
Tu dirección de correo electrónico no será publicada. Todos los campos son obligatorios