El mercado upstream del Sudeste Asiático pasa de la desinversión a la expansión estratégica, con activos por 9.600 millones de dólares en juego
El mercado está cambiando de rumbo. Según Rystad, la pregunta ya no es qué grandes petroleras internacionales están abandonando la región, sino quién está dispuesto a entrar y crecer en ella
Un análisis de Rystad Energyanticipa una intensa competencia durante lo que queda de 2026 y a lo largo de 2027, con activos de exploración y producción valorados en unos 9.600 millones de dólares actualmente en el mercado. El nuevo ciclo de operaciones marca un giro respecto a los últimos años: el mercado está dejando atrás las desinversiones de activos no estratégicos para dar paso a movimientos orientados al crecimiento y la entrada en nuevos mercados.
En 2025, se cerraron operaciones por unos 6.700 millones de dólares bajo esta nueva lógica, en claro contraste con el periodo 2020-2024, dominado por las grandes petroleras recortando posiciones en activos maduros y por el vencimiento de contratos de producción compartida (Production Sharing Contracts, PSC).
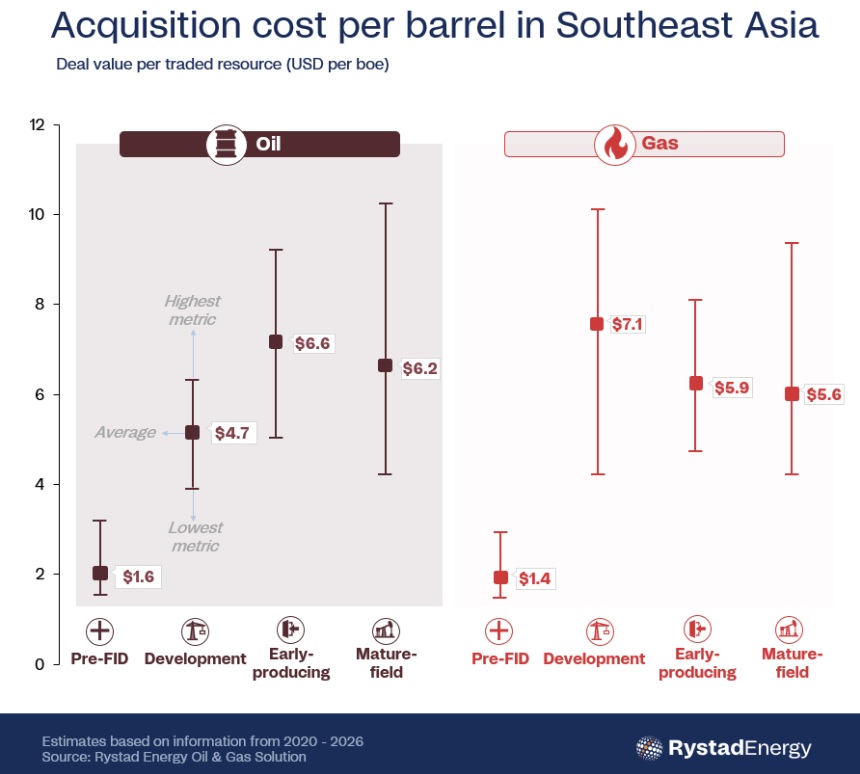
La creciente competencia también se está reflejando en las valoraciones. Las operaciones más recientes han alcanzado 9,8 dólares por barril equivalente de petróleo (boe) en activos en fase de desarrollo y más de 3 dólares por boe en recursos que todavía no han alcanzado la decisión final de inversión (Final Investment Decision, FID). Estas cifras superan ampliamente las medias de los últimos seis años, situadas en torno a 6-7 dólares por boe y 1,5 dólares por boe, respectivamente.
Los 9.600 millones de dólares actualmente en juego se reparten casi a partes iguales entre las grandes compañías energéticas —3.600 millones— y las compañías independientes —3.700 millones—. Las petroleras nacionales (NOC) representan otros 1.400 millones, mientras que el resto corresponde a un grupo de vendedores de menor tamaño.
La principal diferencia entre estos grupos está en el objetivo de crecimiento que hay detrás de cada operación. Las grandes petroleras están poniendo a la venta activos en países con un potencial de crecimiento limitado para concentrar capital en unos pocos grandes yacimientos estratégicos. Al mismo tiempo, buscan entrar en nuevas áreas fronterizas mediante alianzas y asociaciones que les permitan limitar la exposición al riesgo.
Las compañías independientes, por su parte, cuentan con descubrimientos recientes aún pendientes de FID —como la cartera de activos de Andaman de Harbour Energy— y necesitan recurrir a capital externo para llevar estos proyectos hasta la fase de decisión final de inversión.
Las NOC son, de los tres grupos, las que están actuando con mayor selectividad. Tras ampliar considerablemente sus carteras domésticas —como ha hecho Petronas mediante su joint venture Searah con Eni—, disponen ahora de margen para racionalizar activos maduros en sus mercados nacionales y, al mismo tiempo, buscar oportunidades de entrada en otros mercados.
“El crecimiento es el denominador común de prácticamente todas las carteras de la región en este momento. Los próximos 18 meses estarán marcados por tres factores: la transformación de oportunidades pre-FID en grandes operaciones de M&A, la evolución de las primas sobre los activos en producción y la progresiva transformación de las estructuras de las operaciones hacia alianzas estratégicas. Para los compradores, el capital por sí solo no será suficiente para ganar la próxima ronda. La prima que un comprador pueda justificar dependerá del plan de creación de valor que respalde su oferta”, dice Prateek Pandey, responsable de Investigación de Petróleo y Gas para APAC en Rystad Energy
El crecimiento se concentra en unos pocos grandes activos
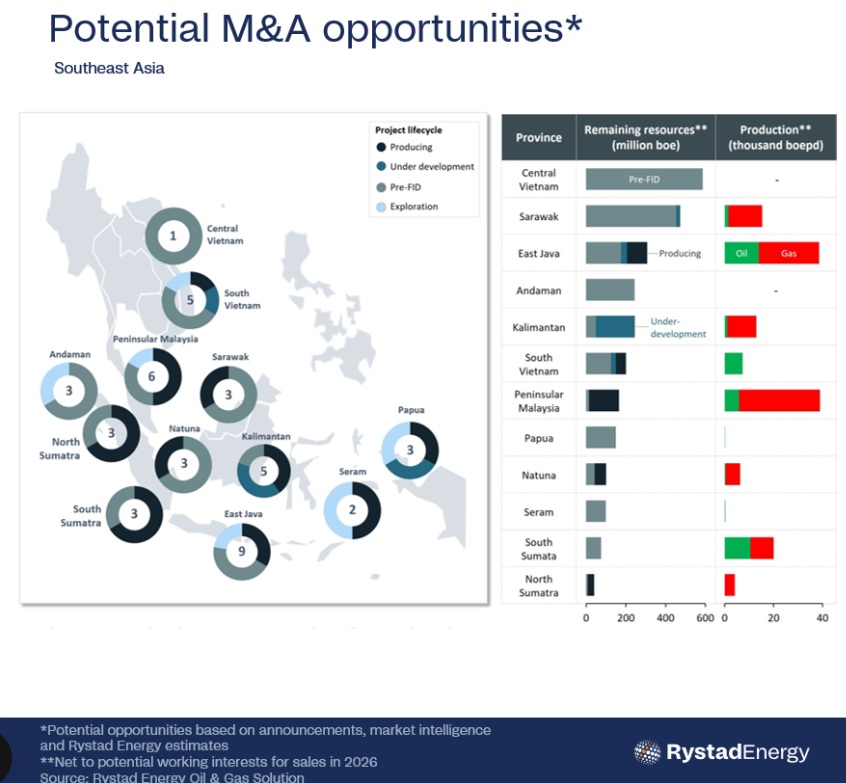
Esta ambición de crecimiento se concentra en un número reducido de cuencas. Las oportunidades identificadas abarcan cerca de 45 PSC en 12 provincias, con unos 2.800 millones de boe de recursos netos y una producción conjunta de aproximadamente 145.000 boe diarios.
Sin embargo, la mayor parte de estos recursos todavía está lejos de la producción: el 72% se encuentra en fase pre-FID, mientras que apenas un 18% corresponde a activos actualmente productores.
Sarawak, el mar de Andamán y la cuenca de Kutei concentran las mayores posiciones de gas pendientes de FID de la región. Entre ellas destacan Lang Lebah, los activos Andaman II y South Andaman de Harbour Energy, y el hub de Kutei de Eni, donde actualmente se ofrece una participación minoritaria.
El mayor recurso individual puesto a la venta es Ken Bau, en Vietnam, con 3,7 billones de pies cúbicos (Tcf) de recursos recuperables. El yacimiento lleva años situado entre las fases de evaluación y desarrollo, por lo que una reducción de la participación mediante un acuerdo de farm-down parece una vía más probable para impulsar el proyecto que una venta directa.
Los activos productores, menos numerosos pero más disputados
La cartera de activos en producción es menor en términos de recursos, pero concentra buena parte del interés de los compradores. Apenas 17 PSC compiten actualmente por atraer capital y cuentan con un historial de operaciones que les ha permitido alcanzar primas cercanas a 8 dólares por boe.
Entre las oportunidades destaca la participación de Chevronen North Malay Basin, el segundo mayor bloque productor de gas de la Malasia peninsular. El activo representa, además, un ejemplo del progresivo repliegue de la compañía en el Sudeste Asiático: la base de recursos de Chevron en la región ha pasado de casi 3.000 millones de boe en 2020 a unos 300 millones en la actualidad.
Esta contracción está abriendo nuevas oportunidades para las petroleras nacionales. Se espera que Petronas lidere la próxima oleada de desinversiones domésticas, seguida por Pertamina. Paralelamente, compañías vinculadas a los gobiernos regionales —como Petros en Sarawak, SMJ Energy en Sabah y Terengganu Petroleum en la Malasia peninsular— están llamadas a convertirse en compradores naturales dentro de sus respectivos mercados.
Las cifras correspondientes a 2025 podrían revisarse al alza a medida que se incorpore nueva información al mercado.
Presión sobre algunos proyectos
Aunque el optimismo está creciendo en toda la región, no todos los activos están evolucionando según los planes iniciales de sus propietarios.
En Vietnam, dos pozos secos consecutivos en la cartera de Enihan aumentado la presión comercial sobre Ken Bau. En este contexto, cobra fuerza la posibilidad de que el proyecto avance mediante un acuerdo de farm-out con su socio Essar, en lugar de una venta directa.
Abadi LNG podría seguir una estrategia similar. Tras el anuncio de su FID, Inpex podría plantearse reducir parcialmente su participación para repartir la carga de capital necesaria para el desarrollo del proyecto. De concretarse, la operación añadiría un nuevo competidor a una lista de compradores que ya es especialmente amplia en el Sudeste Asiático.


Deja tu comentario
Tu dirección de correo electrónico no será publicada. Todos los campos son obligatorios