El petróleo y los márgenes de refino suben en el tercer trimestre ante la escalada del conflicto en Oriente Medio
Las refinerías estadounidenses operaron durante el tercer trimestre a niveles inusualmente altos para esta época del año, en línea con la tendencia observada en el trimestre anterior
Los precios del crudo y los márgenes de refino registraron una tendencia alcista durante el tercer trimestre de 2026, en un contexto marcado por la persistencia del conflicto en Oriente Medio y las crecientes amenazas al suministro mundial de petróleo, según los últimos datos de la Administración de Información Energética de EEUU (EIA).
Los precios del crudo, al alza por la tensión geopolítica
El precio del petróleo mantuvo una trayectoria ascendente durante el tercer trimestre de 2026, a medida que los mercados reaccionaban a la reanudación de los ataques militares en Oriente Medio.
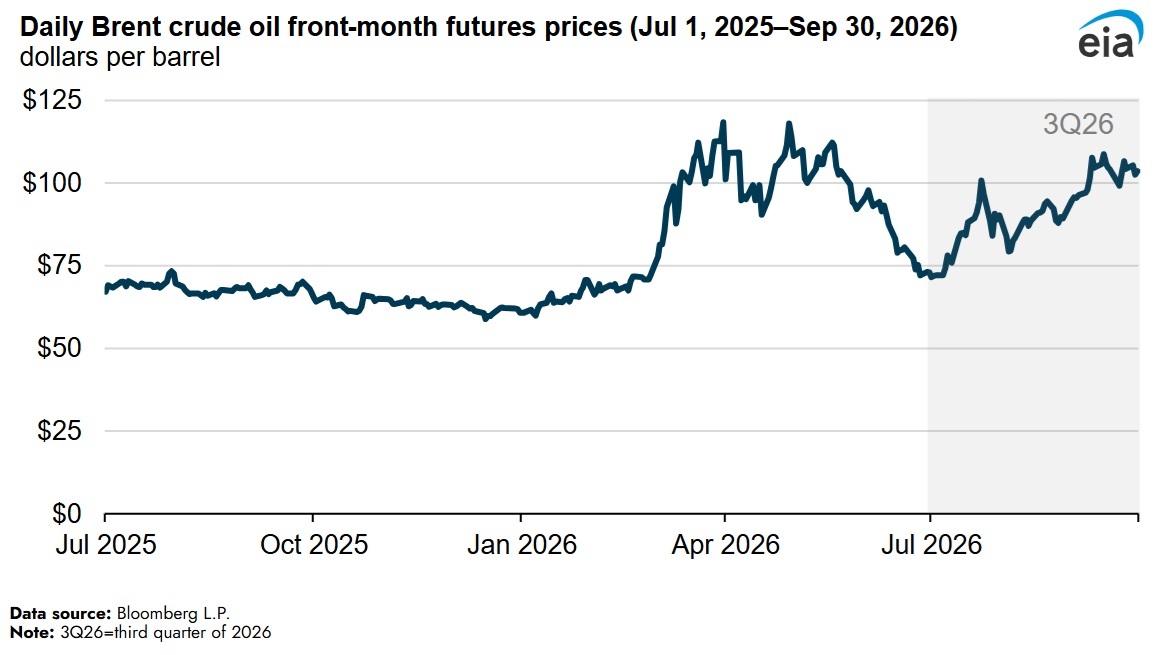
Los futuros del Brent con vencimiento más próximo comenzaron el trimestre, el 1 de julio, en torno a los 72 dólares por barril, su nivel más bajo desde el 26 de febrero, dos días antes del inicio de la guerra. Estos precios reflejaban el aumento de los flujos de crudo a través del estrecho de Ormuz registrado en junio, tras el memorando de entendimiento firmado el 17 de ese mes.
Sin embargo, la reanudación de los ataques militares el 7 de julio cambió la tendencia. El Brent superó los 100 dólares por barril el 23 de julio y, posteriormente, cotizó en una horquilla de entre 79 y 98 dólares hasta el 8 de septiembre.
Durante este periodo, las fluctuaciones diarias estuvieron condicionadas principalmente por las declaraciones de dirigentes estadounidenses, iraníes y de otros países de la región sobre la evolución de las operaciones militares y las posibilidades de alcanzar un acuerdo de paz. También influyeron los cambios en los flujos de petróleo a través del estrecho de Ormuz y las interrupciones del suministro, entre ellas los ataques contra infraestructuras de exportación de crudo en Rusia.
La escalada de las acciones militares contra instalaciones energéticas en Oriente Medio y Rusia volvió a impulsar los precios por encima de los 100 dólares por barril el 9 de septiembre. Entre los principales factores de presión destacaron los ataques de Estados Unidos e Irán contra petroleros, el bloqueo estadounidense a las exportaciones iraníes de crudo, los ataques contra estaciones de bombeo del oleoducto saudí Este-Oeste y las agresiones contra petroleros de Arabia Saudí en las inmediaciones del estrecho de Bab el-Mandeb.
A estas tensiones se sumaron los ataques con drones de Ucrania contra Novorossiysk, uno de los principales centros de exportación de petróleo de Rusia en el mar Negro.
Menor capacidad para amortiguar las interrupciones del suministro
El encarecimiento del crudo también respondió a la pérdida progresiva de algunos de los factores que habían contribuido a contener los precios durante los primeros meses del año.
Desde abril, la reducción de las importaciones de petróleo de China había moderado la demanda mundial y amortiguado parcialmente el impacto de las restricciones de suministro procedentes de Oriente Medio. Aunque el país asiático siguió importando en el tercer trimestre volúmenes muy inferiores a los registrados antes de la guerra, sus compras aumentaron respecto a mayo y junio, lo que devolvió parte de la demanda al mercado.
Al mismo tiempo, las liberaciones de petróleo de la Reserva Estratégica de Estados Unidos se ralentizaron considerablemente en septiembre, reduciendo la disponibilidad de suministros adicionales en un momento en el que las interrupciones persistían.
El Brent de futuros alcanzó su máximo trimestral el 15 de septiembre, en torno a los 109 dólares por barril, mientras que los precios al contado llegaron a situarse cerca de los 132 dólares.
Al igual que ocurrió en abril, las interrupciones del suministro —especialmente las procedentes de Arabia Saudí— ejercieron una presión adicional sobre el mercado al contado. La intensificación de las operaciones militares dificultó que los compradores encontraran petróleo para cubrir sus necesidades a corto plazo.
En las dos últimas semanas del trimestre, el crudo cotizó a un precio medio cercano a los 104 dólares por barril, mientras los mercados trataban de equilibrar las expectativas de avances diplomáticos con el riesgo de una guerra de mayor alcance.
Los márgenes de refino se mantienen elevados
Las refinerías estadounidenses operaron durante el tercer trimestre a niveles inusualmente altos para esta época del año, en línea con la tendencia observada en el trimestre anterior. La tasa media de utilización alcanzó el 95 %, lo que permitió procesar el mayor volumen de crudo para un tercer trimestre desde 2019, cuando la capacidad de refino era un 4 % superior a la actual.
El elevado nivel de actividad respondió a la fortaleza de los márgenes de los combustibles para el transporte. Los márgenes de craqueo (crack spreads) de la gasolina, los destilados y el queroseno de aviación se mantuvieron en cotas elevadas.
El margen medio trimestral de la gasolina duplicó con creces el registrado un año antes, pese a retroceder durante la segunda mitad del periodo. Por su parte, los márgenes de los destilados y del combustible de aviación casi se triplicaron respecto a los niveles del mismo trimestre de 2025, impulsados por la escasez de oferta en los mercados internacionales.
Los destilados, los más afectados por la escasez mundial
Los márgenes de craqueo más elevados correspondieron al gasóleo y otros destilados, seguidos del combustible de aviación. La razón principal fue la interrupción de las actividades de refino en Rusia, China y Oriente Medio, regiones que aportan una parte significativa de estos productos al mercado mundial.
En Estados Unidos, la oferta de destilados se ha estrechado debido al elevado volumen de exportaciones hacia mercados con problemas de abastecimiento y al aumento de los costes para las regiones importadoras, incluida la costa este del país.
Los datos correspondientes a la semana que finalizó el 25 de septiembre reflejan esta presión sobre las existencias. Los inventarios estadounidenses de destilados se situaron un 13 % por debajo de la media de los últimos cinco años (2021-2025). En el caso de la gasolina, las reservas quedaron un 7 % por debajo de esa referencia, mientras que las existencias de combustible de aviación se situaron un 3 % por encima.
En conjunto, la evolución del trimestre evidencia cómo la escalada del conflicto geopolítico, las interrupciones de las infraestructuras energéticas y la limitada disponibilidad de determinados productos refinados han intensificado las presiones sobre los precios del petróleo y los márgenes de refino.
Cada conflicto internacional nos recuerda lo vulnerable que es depender del petróleo exterior. Creo que la respuesta pasa por diversificar el suministro, reforzar nuestras infraestructuras y acelerar la electrificación para ganar autonomía energética.
OAcosta
13/10/2026
En fin, esta crisis (otra más) demuestra que los combustibles fósiles no ofrecen estabilidad, ésta y la seguridad nacional vienen de acelerar la autonomía energética
Joaquín S
13/10/2026
Brent otra vez por encima de los 100 y aquí la luz sigue pagando más impuestos que los carburantes. Electrificar, dicen
Ant L
13/10/2026
Lo que se hace difícil de digerir ya desde Ucrania, es la cerrazón en el cierre nuclear. Parecen tener un interés desmedido, absurdo y me temo por tanto que espúreo en cargárselas. Han tenido tiempo de hacer las cosas bien y se empeñan en seguir haciéndolas mal.
Oscar Maqueda
13/10/2026
La lección es sencilla: no hay autonomía energética mientras una crisis a miles de kilómetros pueda disparar nuestra factura. Con las refinerías de EEUU al 95% y los márgenes por las nubes, electrificar es también reducir exposición geopolítica.
Deja tu comentario
Tu dirección de correo electrónico no será publicada. Todos los campos son obligatorios





Miriam
13/10/2026