Ningún comentario Europa está afrontando el nuevo shock energético de 2026 con un sistema eléctrico más resistente que el que tenía durante la crisis de 2022. El fuerte crecimiento de las energías renovables ha permitido contener parte del impacto de la escalada de los combustibles fósiles sobre los precios de la electricidad, aunque el almacenamiento y la flexibilidad todavía avanzan por detrás de las necesidades que plantea el nuevo mix energético. Es la principal conclusión del Power Barometer 2026 de Eurelectric, que constata que la electricidad europea ha soportado mejor que el gas las nuevas tensiones provocadas por la situación geopolítica y las condiciones meteorológicas extremas.
Entre febrero y agosto de 2026, los precios del gas aumentaron un 88,4%, frente al 22,8% de incremento registrado por la electricidad en los mercados de la Unión Europea. La diferencia fue todavía más evidente tras el bloqueo del estrecho de Ormuz. Entre febrero y mayo, el gas se encareció un 41%, mientras que los precios eléctricos europeos llegaron a bajar un 7%. La posterior ola de calor volvió a tensionar el mercado eléctrico, debido al repunte del gas, la menor producción hidroeléctrica en los países nórdicos y las restricciones de la generación nuclear provocadas por las altas temperaturas, los bajos niveles de agua y las paradas programadas.
El escenario actual contrasta con el vivido cuatro años atrás. Según el informe, el estrés energético de 2026 está concentrado principalmente en los mercados de gas, mientras que el sistema eléctrico se encuentra en una posición más resistente gracias al mayor peso de las renovables. El cierre del estrecho de Ormuz llegó a duplicar los precios del TTF y ese shock terminó trasladándose parcialmente al mercado eléctrico, especialmente en los momentos de escasez en los que las centrales de gas siguen fijando el precio marginal.
Un mix eléctrico cada vez más limpio
La evolución del mix eléctrico explica buena parte de esta mayor resistencia. La eólica y la solar alcanzaron conjuntamente el 30% de la generación eléctrica de la UE en 2025, aproximadamente el doble de su participación seis años antes. Al mismo tiempo, la generación fósil cayó por debajo del 30% del mix y la intensidad de emisiones del sector eléctrico descendió hasta un mínimo histórico de 182 gramos de CO2 por kWh, mientras que las emisiones del sector se situaron un 64% por debajo de los niveles de 2008.
La tendencia se ha intensificado durante 2026. Entre enero y agosto, la generación solar aumentó en 36,4 TWh respecto al mismo periodo del año anterior y la eólica sumó otros 23,5 TWh. La evolución de ambas tecnologías compensó parcialmente la caída de la generación hidroeléctrica, de 12,1 TWh, y nuclear, de 11,8 TWh, registrada en el mismo periodo.
El crecimiento de las renovables también está teniendo un efecto directo sobre los precios mayoristas. El informe recoge el caso de Alemania, donde cuando la generación renovable superó el 73% de la demanda —algo que ocurrió durante el 25% de las horas de 2025— el precio mayorista medio se situó en torno a 28 euros/MWh. Cuando la participación renovable cayó por debajo del 35%, el precio medio alcanzó aproximadamente los 135 euros/MWh.
Este desplazamiento de las tecnologías fósiles también está modificando el papel de las centrales de gas. La solar y la eólica, junto con la generación nuclear de bajo coste marginal, están desplazando progresivamente al gas en el orden de mérito. En varios mercados europeos, la frecuencia con la que las centrales de gas se sitúan en el margen se ha reducido respecto a 2021.
El gas está pasando así de desempeñar un papel más habitual en la cobertura de la demanda a concentrar progresivamente su utilización en los momentos de menor producción renovable y mayores necesidades de balance. El Power Barometer identifica una relación cada vez más estrecha entre la utilización de las centrales de gas y la carga residual del sistema, lo que apunta hacia una función más vinculada a la flexibilidad y a la cobertura de situaciones de escasez.
El almacenamiento se queda atrás
El principal reto aparece cuando la producción renovable no coincide con la demanda. El avance de la solar está ampliando la diferencia entre las horas centrales del día, cuando existe una elevada disponibilidad de electricidad, y las horas de la tarde y la noche, cuando la producción fotovoltaica desaparece y la demanda sigue siendo elevada.
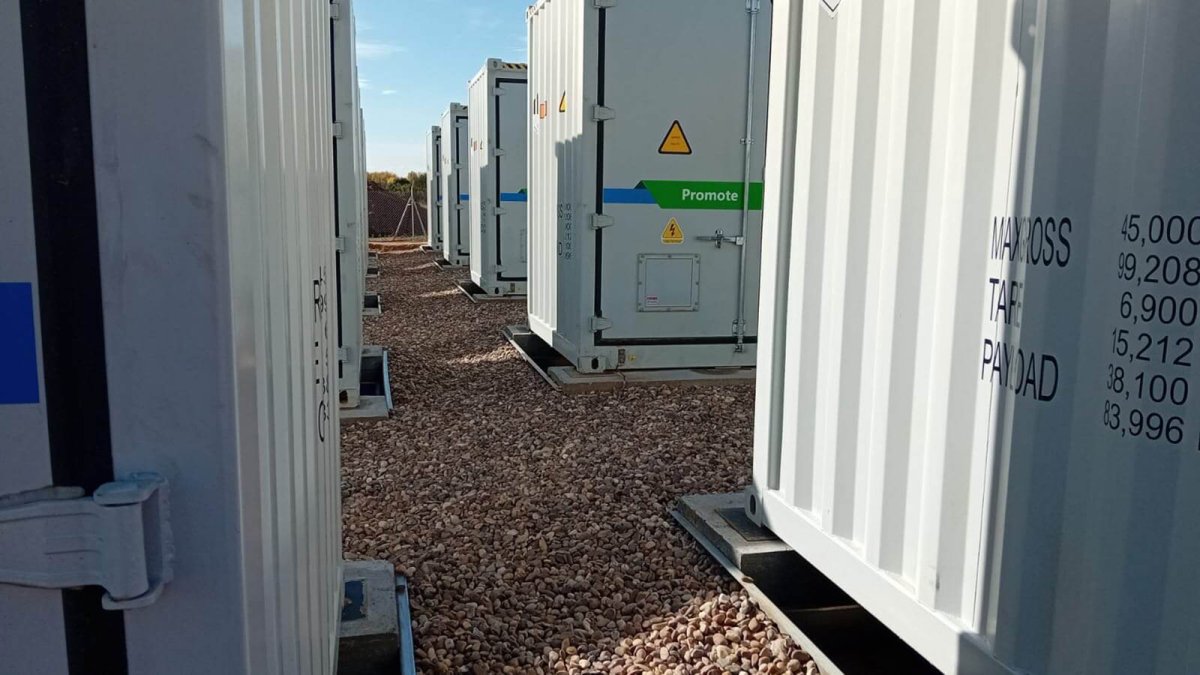
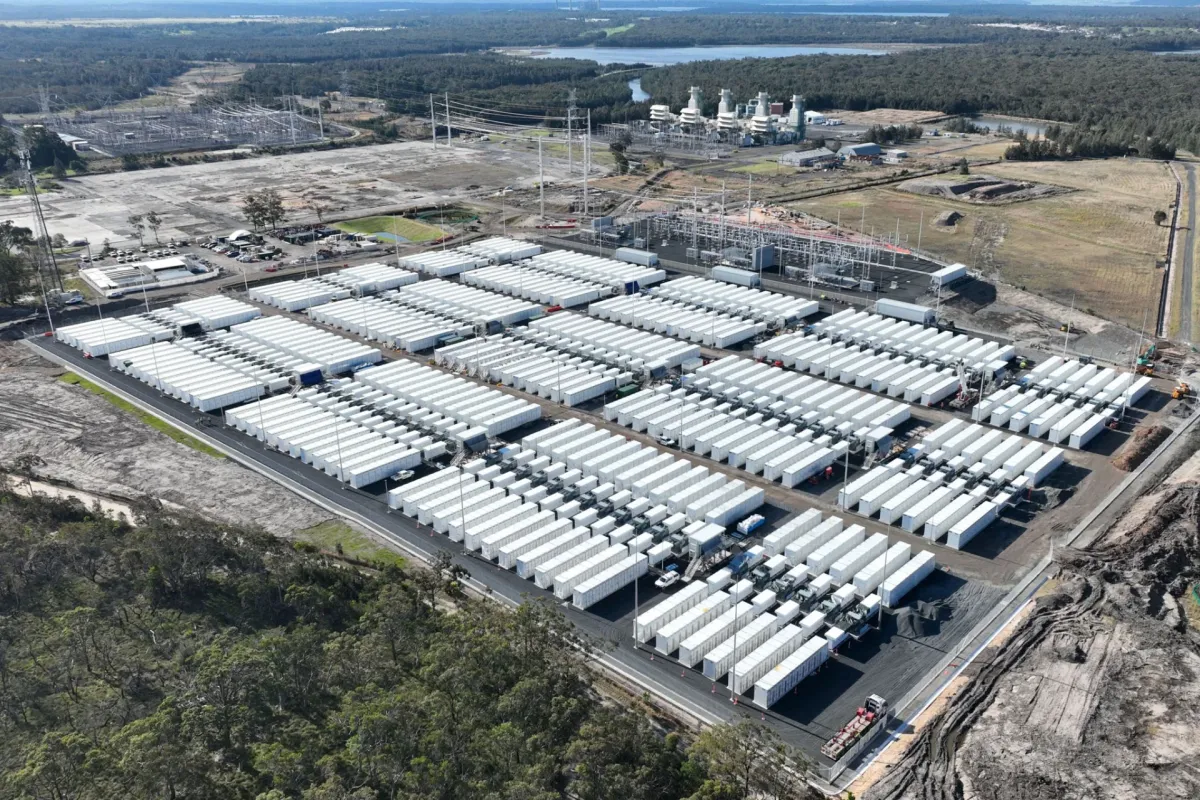
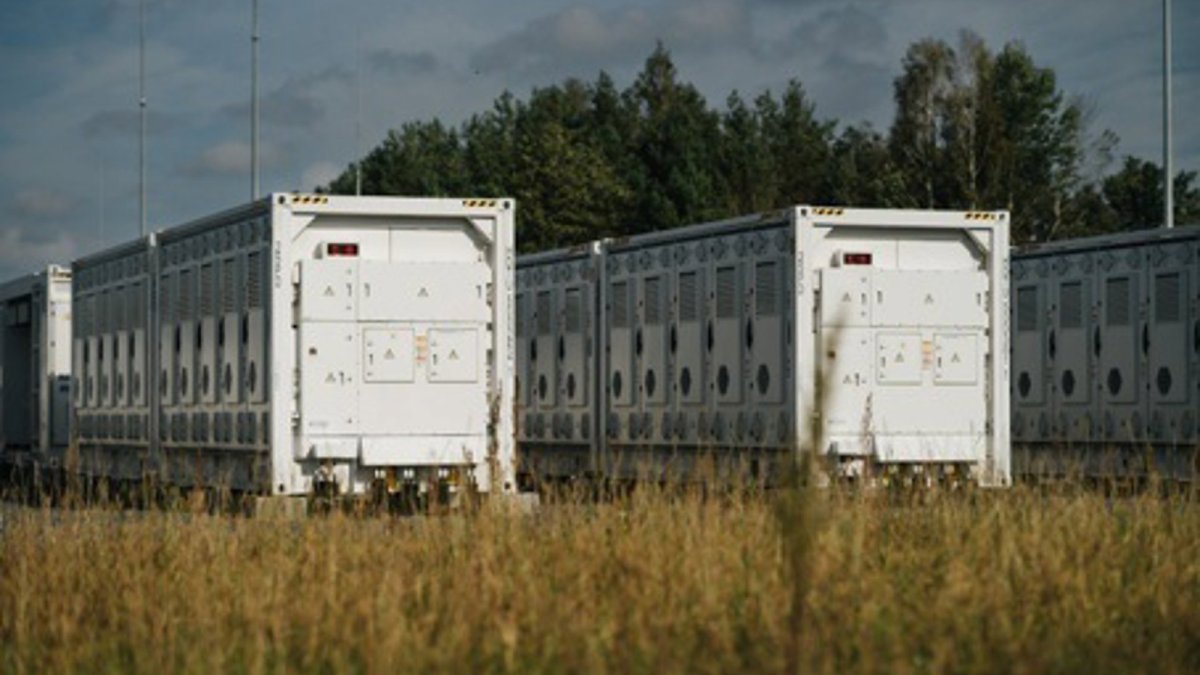
La capacidad de almacenamiento a escala utility instalada en la Unión Europea alcanzó los 64 GW en 2025. Incluso si se materializan los 78 GW de nuevas incorporaciones previstas, el volumen seguiría muy por debajo de los 200 GW de capacidad que el informe identifica como objetivo comunitario para 2030.
La brecha se refleja ya en el comportamiento de los mercados. Las horas con precios negativos siguen siendo frecuentes y, aunque los episodios se han moderado en algunos mercados durante 2026 por una mayor demanda estival, el excedente de generación, la congestión de las redes y la falta de flexibilidad continúan siendo un problema. En el conjunto de la UE, el porcentaje medio de horas con precios negativos pasó del 0,5% en 2021 al 3,9% en 2026 hasta la fecha, mientras que en el mercado con mayor incidencia alcanzó el 13,9%.
El bombeo continúa siendo una de las principales herramientas disponibles para gestionar estos excedentes. Según Eurelectric, las centrales hidroeléctricas reversibles pueden absorber hasta 13 GW de electricidad excedentaria durante las horas centrales del día y devolverla al sistema después de la puesta de sol, aportando hasta un 4,6% de la generación europea durante las horas punta de la tarde.
El caso alemán vuelve a ilustrar el cambio que está experimentando el sistema. La carga residual durante las horas centrales de abril se ha reducido en 24 GW en menos de una década como consecuencia del crecimiento de la generación solar. Al mismo tiempo, la denominada rampa vespertina continúa siendo pronunciada, aumentando la necesidad de disponer de recursos capaces de trasladar la electricidad generada durante las horas solares hacia los momentos de mayor demanda.
Bulgaria ofrece otro ejemplo de cómo la flexibilidad puede modificar el comportamiento del mercado. El país ha instalado 5,4 GW de baterías, equivalentes al 22,8% de su capacidad total de generación. Según los datos del informe, el diferencial de sus precios horarios respecto a la media europea pasó del 21,2% en 2024 al 8,3% en 2026, al tiempo que se redujo el pico de precios de las horas vespertinas.
La flexibilidad no se limita, además, al almacenamiento. La gestión de la demanda puede desempeñar un papel creciente en un sistema con una mayor penetración renovable. El informe recoge el caso de Finlandia, donde las calderas eléctricas conectadas a redes de calefacción urbana aumentan su consumo cuando los precios son bajos y lo reducen cuando suben, permitiendo absorber parte de la variabilidad de la generación renovable.
Las redes, otro cuello de botella
El problema no se limita a la falta de almacenamiento. El crecimiento de la generación renovable está provocando también un aumento de las solicitudes de conexión a las redes que supera en numerosos mercados la capacidad disponible.
El Power Barometer identifica 348 GW de proyectos renovables pendientes de conexión en Italia, mientras que Alemania acumula una cola de solicitudes de almacenamiento en baterías de 480 GW y España también registra un volumen significativo de proyectos pendientes de acceso. El informe advierte, no obstante, de que las cifras de las colas incluyen proyectos en distintas fases de desarrollo y que solo una parte de las capacidades solicitadas llegará finalmente a construirse.
La inversión en las redes de distribución también tendrá que aumentar para acompañar la electrificación y la integración de nueva generación. Eurelectric estima que las inversiones de los operadores de distribución podrían alcanzar los 48.000 millones de euros en 2027, frente a los 36.000 millones de 2024 y los 24.000 millones de 2021. El informe identifica como principales obstáculos los retrasos administrativos, la recuperación de costes, la incertidumbre regulatoria, los problemas de suministro y la falta de profesionales especializados.
Europa afronta, además, una nueva fase de expansión renovable. La capacidad instalada pasó de 1.016 GW en 2022 a 1.255 GW en 2025, mientras que los objetivos de la Comisión Europea para 2030 elevan la cifra hasta 1.639 GW y los planes nacionales de energía y clima apuntan a 1.750 GW. El continente necesita, por tanto, seguir incorporando capacidad renovable al mismo tiempo que desarrolla las infraestructuras necesarias para integrarla.
El diagnóstico del Power Barometer 2026 apunta así a un cambio en las prioridades del sistema eléctrico europeo. La expansión de la generación limpia ya está ofreciendo una mayor protección frente a las oscilaciones de los combustibles fósiles, pero el siguiente desafío consiste en conseguir que esa electricidad pueda utilizarse cuando y donde sea necesaria.
Para ello, Eurelectric reclama acelerar los permisos para redes, almacenamiento y generación limpia, reforzar los incentivos a la flexibilidad y mantener un marco estable para las inversiones. La transición europea entra así en una etapa en la que generar más electricidad renovable ya no es suficiente: también hay que almacenarla, transportarla y adaptar la demanda para aprovecharla plenamente.



Deja tu comentario
Tu dirección de correo electrónico no será publicada. Todos los campos son obligatorios