Ningún comentario La guerra entre Estados Unidos e Irán no ha hecho descarrilar la economía mundial. Al menos, todavía no. Pero el margen de error se está estrechando rápidamente y, para los bancos de inversión y los inversores institucionales, comprender exactamente dónde se encuentra ese límite se ha convertido ya en una prioridad crítica.
El informe Global Economic Outlook del tercer trimestre de 2026 de Wood Mackenzie ofrece una evaluación clara y realista de una economía mundial que está resistiendo bajo una presión extraordinaria, al tiempo que contempla un escenario adverso que podría transformar casi de la noche a la mañana las carteras de inversión, las condiciones crediticias y las estrategias de asignación de capital.
El crecimiento de la economía mejora
“Nuestra previsión central ha mejorado. Ahora proyectamos un crecimiento del PIB mundial del 2,5% en 2026, frente al 2,3% previsto anteriormente, seguido de una recuperación hasta el 3,0% en 2027”, dice Peter Martin, vicepresidente y responsable de Economía de Wood Mackenzie.
Tres factores, a juicio de Martin, están sosteniendo este crecimiento: la utilización de las reservas estratégicas de energía por parte de las principales economías, el desvío de las exportaciones energéticas del Golfo hacia nuevas rutas y un potente auge de la inversión en inteligencia artificial, que está aportando un impulso real al crecimiento de Estados Unidos y Asia.
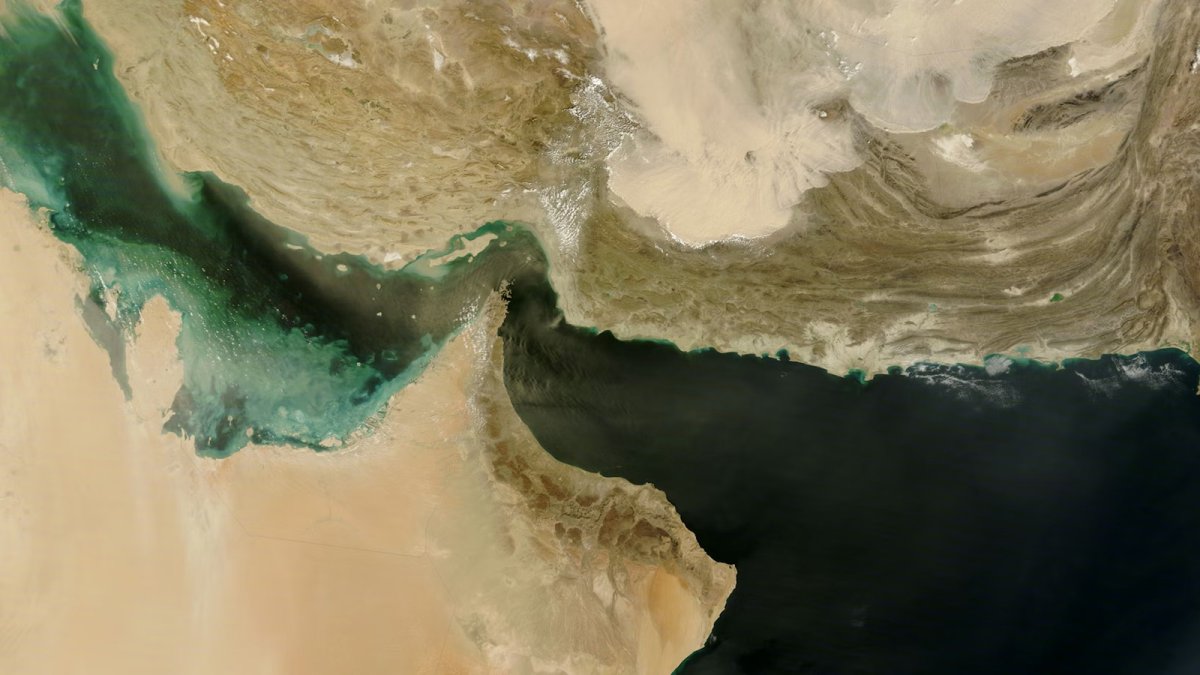
Pero esta capacidad de resistencia depende de un supuesto fundamental: que el tránsito energético normal por el estrecho de Ormuz se reanude pronto.
“Si no ocurre, el escenario cambia por completo”, añade.
¿Qué ocurriría si persisten las interrupciones en el estrecho de Ormuz?
“Nuestro escenario de interrupción prolongada no es un riesgo extremo que pueda descartarse sin más. Describe una vía plausible hacia una recesión mundial: agotamiento de las reservas estratégicas, racionamiento, fuertes repuntes de los precios, aumento de la inflación, endurecimiento de la política monetaria de los bancos centrales y contracción de las economías desarrolladas”, explica Martin.
Y añade: “El colapso del memorando de entendimiento entre Estados Unidos e Irán en junio ya ha retrasado el calendario previsto para la resolución del conflicto en nuestro escenario central. El punto de inflexión es real y está más cerca de lo que muchos participantes del mercado parecen estar descontando.
Riesgos y oportunidades
Para los inversores, las diferencias entre regiones son tan importantes como la cifra global de crecimiento:
- Oriente Medio: Wood Mackenzie prevé que Irak, Kuwait, Irán y Catar entren en contracción en 2026. Arabia Saudí sufrió una contracción interanual del PIB del 4,8% en el segundo trimestre. Sin embargo, una década de diversificación —los ingresos no petroleros representan ahora el 46% de los ingresos públicos, frente al 27% en 2015— le proporciona una capacidad significativa para absorber perturbaciones. Se prevé un fuerte repunte regional, con un crecimiento del PIB del 7,5% en 2027, a medida que se recupere la producción de petróleo.
- Asia: Taiwán, Corea del Sur y Malasia destacan, a juicio de Woodmac, como los grandes beneficiarios del auge de la cadena de suministro vinculada a la inteligencia artificial. Sus exportaciones combinadas se dispararon más de un 40% interanual durante el primer semestre. El crecimiento del PIB de Taiwán, del 14,5% interanual en el primer trimestre, ilustra la magnitud de la oportunidad —y también el riesgo de concentración— asociado a la fabricación vinculada a la IA.
- Estados Unidos: la ola de inversión en inteligencia artificial —Wood Mackenzie estima que representó el 61% del crecimiento del PIB estadounidense durante el primer semestre de 2026— es el principal motor de expansión de la economía. Con una inversión de capital de las cinco mayores compañías tecnológicas que previsiblemente superará los 700.000 millones de dólares en 2026, el impulso estructural es considerable, aunque la política monetaria siga siendo restrictiva, con los tipos de interés en el 3,75%.
- Europa: la región se está quedando atrás. Con una previsión de crecimiento de apenas el 1,1% para el PIB de la UE-27 en 2026, Europa no está logrando capturar el valor añadido de alto margen asociado a la propiedad intelectual en inteligencia artificial. Las restricciones regulatorias, la ausencia de grandes proveedores de servicios en la nube (hyperscalers) nacionales y las limitaciones de la red eléctrica para ampliar la capacidad de los centros de datos están lastrando su posición. La decisión del Gobierno estadounidense en junio de bloquear el acceso extranjero a modelos avanzados de IA añade una nueva complejidad estratégica.
¿Cómo está transformando la fragmentación geopolítica la economía mundial?
Quizá el mensaje más relevante para los inversores a largo plazo sea este: la actual etapa de elevado riesgo geopolítico no es temporal.
La carrera entre Estados Unidos y China por el liderazgo en inteligencia artificial, la reconfiguración de las cadenas de suministro y las presiones en materia de seguridad energética son fuerzas estructurales que fragmentarán el comercio mundial en dos bloques diferenciados y transformarán durante años la demanda de materias primas, la inversión en infraestructuras y las condiciones crediticias.
Nuestro modelo a largo plazo proyecta que el PIB real mundial pasará de 99 billones de dólares en 2025 a 213 billones en 2060. Sin embargo, los obstáculos demográficos y la fragmentación geopolítica representan riesgos reales a la baja para esta trayectoria.





Deja tu comentario
Tu dirección de correo electrónico no será publicada. Todos los campos son obligatorios