

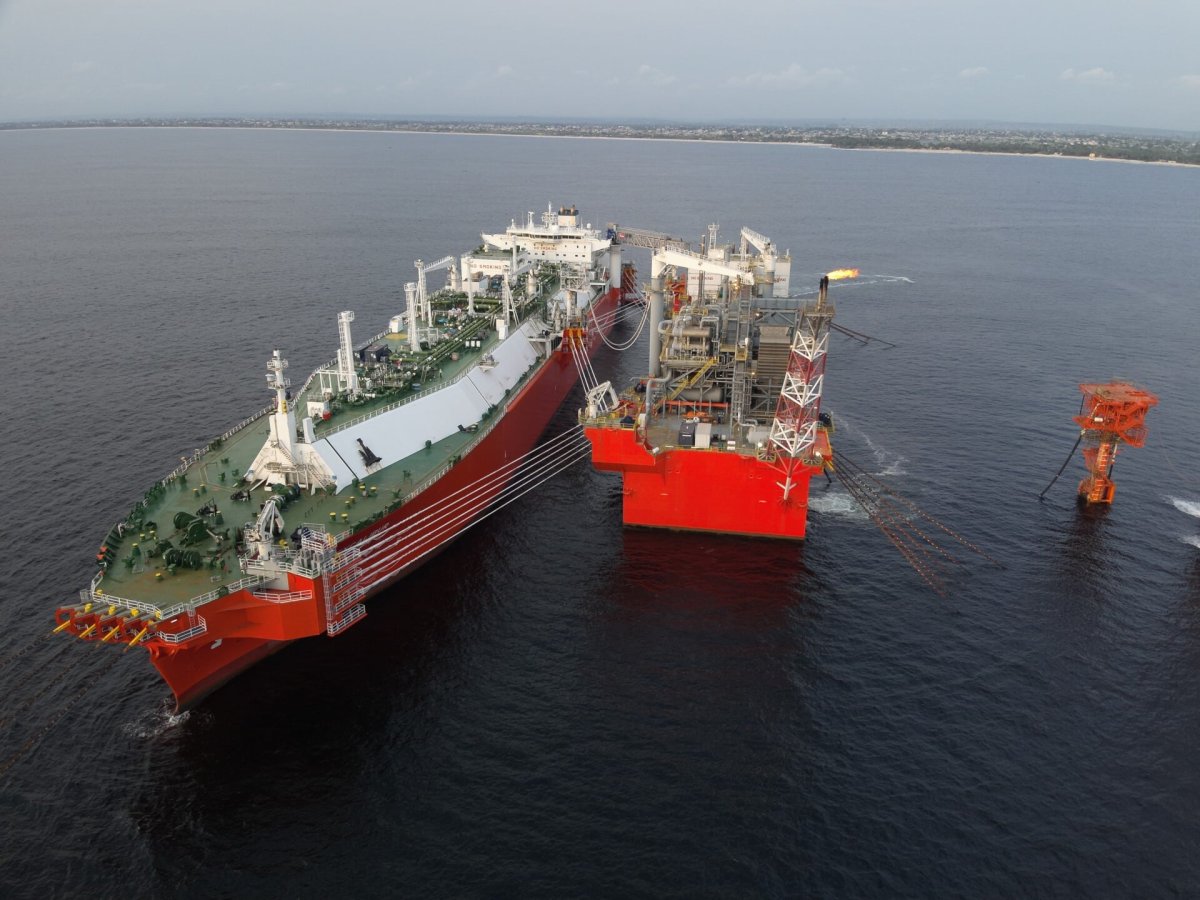
En 2030, aproximadamente la mitad de la capacidad mundial de producción de GNL estará concentrada en dos países. En un escenario de interrupción prolongada del suministro de GNL del Golfo, Wood Mackenzie estima que la disponibilidad mundial podría situarse hasta 70 millones de toneladas anuales (mtpa) por debajo de los niveles previos al conflicto hasta 2035. Los siete proyectos de GNL flotante (FLNG) aprobados desde 2023, que suman 18 mtpa de nueva capacidad en seis países, representan la respuesta más directa del mercado a ambas presiones.
La mitad de la capacidad mundial de GNL estará concentrada en dos países en 2030, y el GNL flotante será la principal vía para diversificar el suministro
Wood Mackenzie estima que la disponibilidad mundial podría situarse hasta 70 millones de toneladas anuales (mtpa) por debajo de los niveles previos al conflicto hasta 2035
Ningún comentario
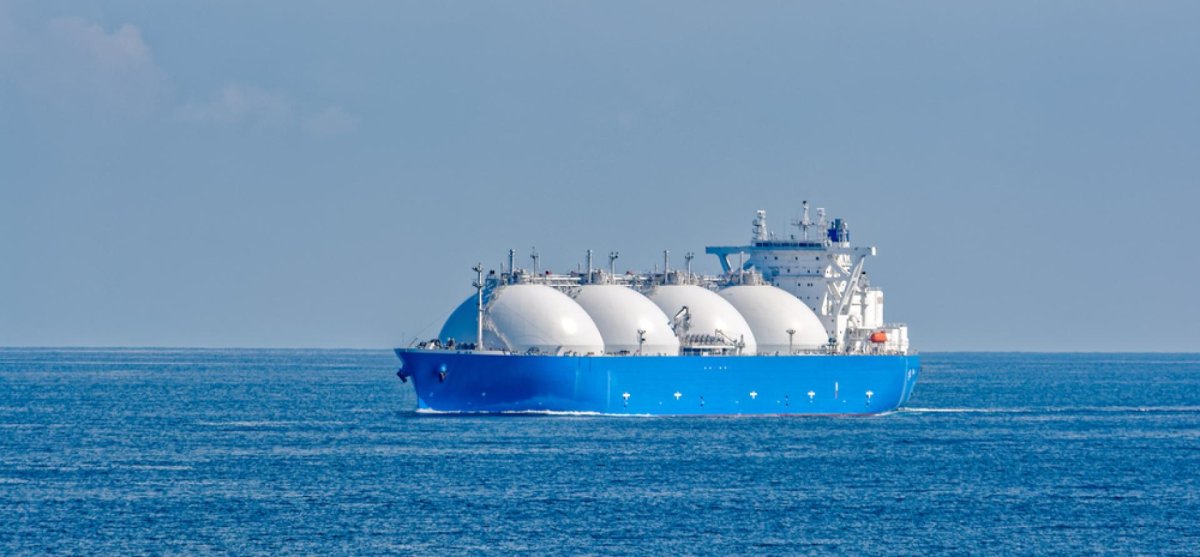
Un nuevo análisis de Wood Mackenzie identifica cuatro factores que determinarán si este impulso continúa: el papel del FLNG en la diversificación del suministro; su posición como herramienta estratégica, más que oportunista; la economía de la relocalización, que lo diferencia de las infraestructuras terrestres fijas; y una brecha estructural en la propiedad comercial que limita su próxima fase de crecimiento.
“Siete proyectos aprobados en tres años, respaldados por inversores en infraestructuras, compañías internacionales de petróleo y gas (IOC) y operadores de comercio de GNL, no son una apuesta tecnológica”, afirmó Fraser Carson, analista principal de investigación de GNL global en Wood Mackenzie.
El GNL flotante ya compite en costes
“La brecha de costes respecto a las instalaciones terrestres se ha reducido y el GNL flotante ya compite por méritos propios en las ubicaciones relevantes. El coste y la tecnología ya no son las limitaciones. La cuestión es si las estructuras comerciales estarán a la altura de la oportunidad. Actualmente, una sola compañía ofrece FLNG como servicio a todo el mercado mundial. Ese único proveedor se encuentra frente a una cartera de más de 80 mtpa de proyectos en fase previa a la decisión final de inversión (FID)”.

El argumento a favor de la diversificación es geográfico, no volumétrico. Toda la nueva capacidad de GNL propuesta en Sudamérica y África Occidental se basa en conceptos de diseño flotante. Para los productores de Vaca Muerta, en Argentina, y de las provincias gasistas de África Occidental, el GNL flotante es con frecuencia la única vía de exportación viable. La tecnología representa menos del 10 % de la nueva oferta mundial de licuefacción, pero su valor reside en su alcance: permite desarrollar recursos a los que no pueden acceder las soluciones convencionales, más que en los volúmenes agregados que aporta.
El FLNG sigue siendo una elección deliberada, no una opción por defecto. Allí donde compite directamente con proyectos terrestres modulares de bajo coste, la ecuación económica puede ser ajustada. Allí donde permite poner en valor recursos varados o yacimientos marinos sin una vía alternativa de acceso al mercado, el argumento es claro. Para los promotores, la cuestión no es si la tecnología funciona, sino dónde.
Los datos económicos confirman que se ha superado un umbral de costes. La decisión final de inversión adoptada en junio de 2026 para Delfin LNG FLNG 1 —la primera instalación flotante de exportación de GNL de Estados Unidos y, con 4,4 mtpa, la mayor unidad FLNG individual aprobada hasta la fecha en el mundo— se situó en aproximadamente 932 dólares por tonelada, un nivel competitivo con las recientes decisiones finales de inversión de proyectos estadounidenses de GNL en tierra.
Las conversiones y las nuevas construcciones estandarizadas pueden llegar al mercado con costes iguales o inferiores a la referencia del sector, situada aproximadamente entre 950 y 1.000 dólares por tonelada. Los puntos de equilibrio de las plantas de proyectos recientes se sitúan entre 2,3 y 4,6 dólares por MMBtu. La utilización media de la flota FLNG fue del 88 % en 2024 y 2025, por encima del 85 % registrado por las instalaciones terrestres. Los costes operativos siguen siendo estructuralmente superiores a los de las instalaciones en tierra y representan aproximadamente entre el 3 % y el 5 % del coste total de capital (capex) anual.
Posibilidad de relocalización
La posibilidad de relocalización es el atributo de inversión que más diferencia al FLNG de las infraestructuras terrestres fijas. Reubicar un buque existente cuesta una fracción de lo que supone construir uno nuevo: los costes de relocalización del Hilli ascienden hasta la fecha a aproximadamente 350 millones de dólares, frente a entre 1.500 y 2.000 millones de dólares para una nueva unidad FLNG.
Esa diferencia permite financiar una entrada en un nuevo mercado, no simplemente un presupuesto de mantenimiento. El buque Hilli, de Golar LNG, recuperó su coste de conversión, de aproximadamente 1.300 millones de dólares, durante un contrato de ocho años en Camerún hasta 2023, generando en el proceso unos 2.100 millones de dólares en EBITDA por tarifas de licuefacción («tolling»).
Ahora, un presupuesto de relocalización de aproximadamente 350 millones de dólares y alrededor de un año de inactividad permiten activar un contrato de 20 años en Argentina con Southern Energy. Se espera que ese único contrato genere aproximadamente 5.900 millones de dólares en ingresos contratados. Ninguna planta terrestre fija puede reproducir esta secuencia. Además, la posibilidad de trasladar una unidad dentro de una vida útil del casco de entre 30 y 35 años reduce la exposición al agotamiento de los recursos de producción y al riesgo asociado a un único país.
La brecha estructural más visible del sector es comercial. De los 15 proyectos FLNG operativos o en construcción, 12 son propiedad de los propios proyectos y tres funcionan bajo un modelo de arrendamiento y operación ("lease-and-operate"), todos ellos pertenecientes a Golar LNG, que en 2026 comprometió una cuarta unidad sobre una base especulativa.

El modelo de arrendamiento y operación traslada al propietario del buque los riesgos de construcción y financiación, reduciendo la barrera de capital para productores de mercados emergentes que no disponen de un balance suficiente para desarrollar un proyecto totalmente integrado. Que exista un único proveedor para todo el mercado supone una limitación. Con más de 80 mtpa de proyectos FLNG conocidos en fase previa a la FID y otros 160 billones de pies cúbicos (tcf) de recursos upstream no desarrollados en todo el mundo aptos para FLNG, el espacio para nuevos participantes es considerable.
Datos clave
- Siete unidades FLNG aprobadas desde 2023, con un total de 18 mtpa en seis ubicaciones de suministro.
- Se prevé que la capacidad mundial de FLNG alcance los 37 mtpa en 2031.
- Delfin LNG FLNG 1: 4,4 mtpa; aproximadamente 932 dólares por tonelada; FID el 3 de junio de 2026.
- Puntos de equilibrio de las plantas de proyectos recientes: entre 2,3 y 4,6 dólares por MMBtu.
- Utilización de la flota FLNG: 88 % en 2024-2025, frente al 85 % de las instalaciones terrestres.
- Cartera previa a la FID: más de 84 mtpa a escala mundial en cuatro regiones.
- Modelo de arrendamiento y operación: tres unidades, con un único proveedor a escala mundial.
Noticias relacionadas
No hay comentarios
Deja tu comentario
Tu dirección de correo electrónico no será publicada. Todos los campos son obligatorios