

El rápido desarrollo de nuevos centros de datos orientados a la inteligencia artificial (IA) está disparando las inversiones en nueva generación eléctrica, almacenamiento de energía y proyectos de red. Sin embargo, la magnitud de estas oportunidades viene acompañada de una incertidumbre creciente sobre la regulación, los precios de la electricidad y, sobre todo, qué proyectos llegarán realmente a materializarse.
La inteligencia artificial está transformando el mapa de inversión energética
El crecimiento de los centros de datos impulsados por la IA acelera las inversiones en generación, almacenamiento y redes eléctricas, pero el aumento de la demanda también amplía los riesgos y las oportunidades para los inversores
Ningún comentario

La IA todavía representa una proporción muy pequeña de la demanda mundial de electricidad, pero ya está modificando la economía del sector eléctrico en aquellas regiones donde su despliegue es más intenso. Para los inversores, esto está generando oportunidades que van mucho más allá de los propios centros de datos.
Un encuentro de Wood Mackenzie Power & Renewables celebrado en Seúl en agosto analizó las principales cuestiones que plantea este fenómeno. El debate se centró en Estados Unidos, donde la magnitud del desafío resulta especialmente evidente, pero también en la región Asia-Pacífico (APAC), donde el impacto de la demanda asociada a la IA es cada vez mayor. Las conclusiones ofrecen, además, lecciones aplicables al sector eléctrico en todo el mundo.
Wood Mackenzie prevé un superciclo de inversión en infraestructuras energéticas, que abarcará las renovables, la generación mediante gas, el almacenamiento, las redes de transporte y las nuevas tecnologías. Pero también ha aumentado el abanico de escenarios posibles, lo que hace todavía más importante comprender las estructuras de los mercados, las políticas públicas y los riesgos específicos de cada proyecto.
En Estados Unidos, la capacidad de grandes consumidores —incluidos los centros de datos— que cuenta ya con contratos de construcción o acuerdos de suministro eléctrico firmados alcanza los 195 GW. Además, otros 107 GW se encuentran en fases avanzadas de negociación. Si se incorporan los proyectos que todavía están en etapas más tempranas de desarrollo, la cartera potencial es mucho mayor. Esto pone de manifiesto el riesgo de asumir que toda la capacidad anunciada acabará convirtiéndose necesariamente en activos operativos.
La cuestión es especialmente relevante para bancos, fondos de inversión y firmas de capital privado, porque la disponibilidad de electricidad se está convirtiendo cada vez más en un factor limitante para las inversiones en centros de datos. La combinación de operadores dispuestos a pagar una prima por un suministro eléctrico fiable y sistemas eléctricos que tienen dificultades para aumentar rápidamente su capacidad está abriendo la puerta a nuevos modelos de inversión y negocio.
Un superciclo para la generación eléctrica
El resultado probablemente será una expansión de la generación eléctrica de una amplitud poco habitual. En Estados Unidos, se prevé que el gas aporte el 52% de la nueva producción de energía hasta 2035, mientras que las renovables representarían otro 45%. Las nuevas incorporaciones de capacidad de generación a gas podrían situarse entre 15 y 20 GW anuales hasta 2030, a medida que se alivien las restricciones manufactureras.

Las oportunidades varían considerablemente según la tecnología. En el caso de la solar a gran escala en Estados Unidos, las nuevas instalaciones probablemente se estabilizarán en torno a los 26 GW anuales, mientras el sector afronta cambios en los créditos fiscales, problemas en las cadenas de suministro derivados de las restricciones a las importaciones y largas colas para conectarse a la red.
El almacenamiento presenta una trayectoria más estable. Las nuevas incorporaciones podrían superar los 22 GW anuales en 2035, impulsadas en parte por la demanda de las compañías eléctricas y de los grandes operadores tecnológicos —los denominados hyperscalers—.
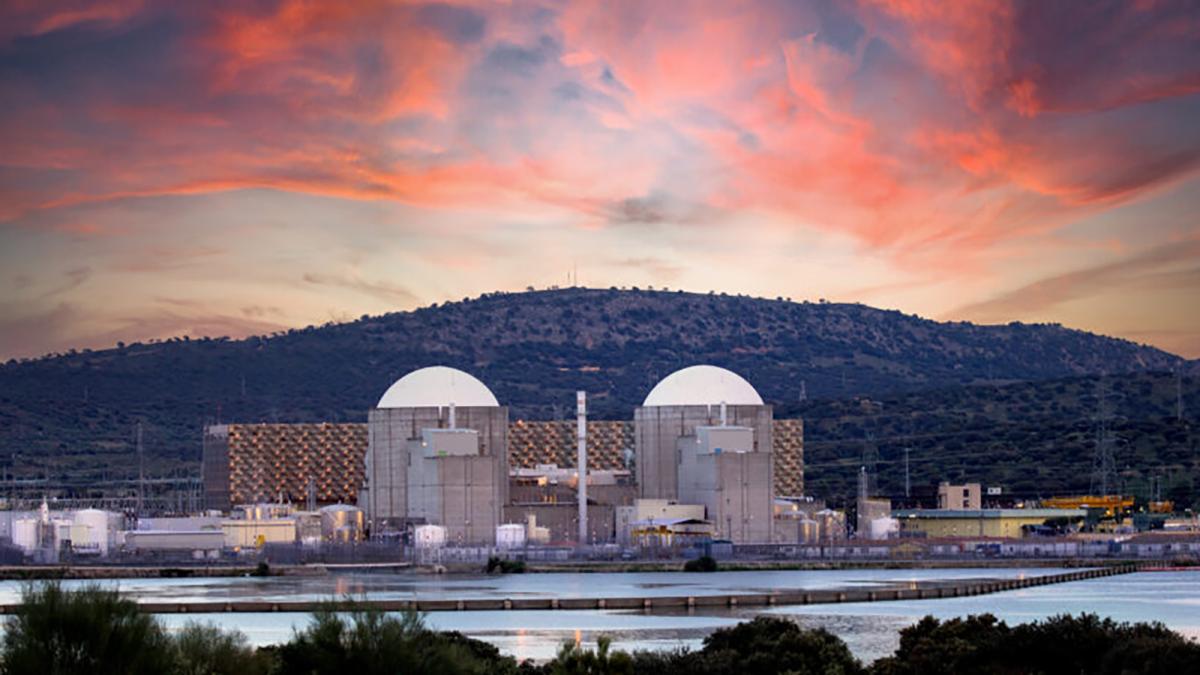
La energía nuclear avanzada podría convertirse finalmente en otra fuente de generación firme para los centros de datos que necesitan suministro continuo las 24 horas. Pero los inversores tendrán que sopesar ese potencial frente a los riesgos de construcción, los posibles sobrecostes y la escasez de trabajadores cualificados.
La lección general es clara: que la demanda de electricidad crezca rápidamente no convierte automáticamente a todas las tecnologías de generación, ni a todos los proyectos, en inversiones igualmente atractivas.
La inversión en redes será probablemente igual de importante. Las largas esperas para obtener acceso a la red ya están llevando a los promotores de centros de datos a estudiar alternativas como la generación behind-the-meter —directamente vinculada al consumidor—, las conexiones interrumpibles y otras soluciones capaces de aprovechar mejor las infraestructuras existentes.
Las centrales eléctricas virtuales, por ejemplo, pueden agrupar baterías y cargas flexibles para liberar capacidad en la red. Por su parte, tecnologías de mejora de las redes, como la calificación dinámica de líneas, permiten aumentar la capacidad disponible de las infraestructuras de transporte existentes.
¿Qué impacto tendrá en Asia-Pacífico?
Las mismas tendencias son cada vez más visibles en Asia-Pacífico, una región que se perfila como la próxima gran frontera de crecimiento.
Incluso teniendo en cuenta que algunos de los proyectos previstos finalmente no lleguen a completarse, Wood Mackenzie calcula que el consumo eléctrico de los centros de datos de APAC más que se triplicará, al pasar de 260 TWh en 2025 a 980 TWh en 2030.
Esto equivaldría aproximadamente al 6% de toda la demanda eléctrica de la región en 2030, una incorporación de carga comparable, por su magnitud, al consumo eléctrico actual de Japón.
China concentrará la mayor parte de este crecimiento. El consumo anual de electricidad de sus centros de datos podría aumentar desde 196 TWh en 2025 hasta 779 TWh en 2030.
Fuera de China, la demanda crecería aproximadamente un 26% anual, pasando de 63 TWh a 205 TWh durante el mismo periodo.
La región ofrece algunos ejemplos extremos. En las islas Riau, en Indonesia, frente a la costa de Sumatra, la cartera de capacidad eléctrica asociada a centros de datos podría superar en 2027 la capacidad de generación instalada actualmente en la región. Para que buena parte de esos proyectos avance según lo previsto, será necesario incorporar nueva generación con rapidez.
Las cifras de capacidad anunciada también pueden ofrecer a los inversores una imagen engañosa de las oportunidades reales. En Australia, el volumen excepcionalmente elevado de capacidad propuesta apunta a que la cartera actual de proyectos está fuertemente inflada.
Para los inversores, estas restricciones representan tanto un riesgo como una oportunidad. Pueden deteriorar la rentabilidad o retrasar el calendario de un determinado centro de datos, pero, al mismo tiempo, aumentan el valor de la generación, el almacenamiento, las conexiones a la red y otras infraestructuras necesarias para hacer posible esos proyectos.
Australia ilustra la oportunidad más amplia
Conviene tener en cuenta que los centros de datos solo explican una parte del aumento de las inversiones. Australia combina un mercado eléctrico de gran tamaño, una penetración de las renovables que crece rápidamente, un parque de generación convencional envejecido y una capacidad de almacenamiento mediante baterías en expansión, además del incremento de las inversiones en centros de datos.
La transformación del mix de generación está creando oportunidades para sustituir activos que llegan al final de su vida útil, aportar flexibilidad al sistema y aprovechar una volatilidad cada vez mayor de los precios eléctricos.
El almacenamiento mediante baterías demuestra, además, que la calidad de una inversión depende de factores que van mucho más allá de su tamaño.
El análisis de Wood Mackenzie sobre los diez proyectos de almacenamiento con mayores ingresos del National Electricity Market (NEM) —que representa alrededor del 90% del suministro eléctrico australiano— muestra que activos más pequeños y bien optimizados pueden superar en rentabilidad a proyectos de mayor tamaño.
La estrategia de comercialización, la ubicación y la exposición a los precios son factores determinantes para los retornos.
¿Quién pagará las infraestructuras eléctricas necesarias?
La magnitud de esta nueva demanda plantea una cuestión financiera aún más profunda.
En Estados Unidos, por ejemplo, los responsables políticos están cada vez más preocupados por la posibilidad de que los consumidores residenciales terminen asumiendo parte del coste de suministrar electricidad a los centros de datos.
Los reguladores y las compañías eléctricas están respondiendo con tarifas específicas para grandes consumidores, nuevos mecanismos de contratación y normas sobre la posibilidad de interrumpir el suministro y sobre las conexiones de grandes cargas a la red.
El objetivo de estas tarifas es garantizar que los centros de datos asuman los costes derivados de satisfacer su demanda eléctrica. Al mismo tiempo, los nuevos mecanismos de contratación pueden permitir que los operadores de centros de datos contribuyan directamente a financiar determinadas inversiones en generación.
El mismo desafío está surgiendo en Asia-Pacífico. Los inversores no solo tendrán que anticipar la evolución de los precios mayoristas. También deberán evaluar si las tarifas serán predecibles, si habrá suficiente capacidad de generación y transporte y si los gobiernos podrían modificar el reparto de costes entre los centros de datos y el resto de los consumidores.
Malasia ilustra bien la complejidad del problema. Su Corporate Renewable Energy Supply Scheme permite a los centros de datos contratar electricidad renovable, pero incorpora importantes cargos por el uso de la red.
La combinación del coste de generación renovable, el acceso al sistema y las tarifas de la electricidad convencional puede generar costes finales de suministro muy diferentes de un mercado a otro.
¿Qué oportunidades genera para los proveedores?
Este ciclo de inversión también se extiende a la fabricación de equipos. El rápido crecimiento del almacenamiento mediante baterías pone de relieve tanto las oportunidades como los riesgos.
China domina actualmente la capacidad de fabricación de numerosos componentes de baterías, entre ellos ánodos, separadores y electrolitos. Esto está aumentando la presión sobre otras economías para desarrollar cadenas de suministro más diversificadas.
Los gobiernos están respondiendo mediante políticas industriales y estrategias de localización de la producción, lo que podría generar oportunidades para desarrollar nuevas capacidades manufactureras nacionales.
Pero una localización industrial exitosa requiere mucho más que subvenciones. La madurez tecnológica, la inversión en investigación y desarrollo, la escala de fabricación, las relaciones comerciales, la disponibilidad de mano de obra cualificada y el acceso a financiación de bajo coste determinarán si los nuevos centros de producción pueden llegar a ser competitivos.
Esto abre un papel relevante para el capital institucional, los fondos de infraestructuras y la financiación verde, pero también refuerza la necesidad de dirigir las inversiones con precisión.
El nuevo ciclo de inversión en el sector eléctrico, por tanto, no es simplemente una historia de crecimiento explosivo de la demanda de electricidad.
El auge de la IA está acelerando una reasignación mucho más amplia del capital hacia la generación, las redes, el almacenamiento y la fabricación.
Los ganadores dependerán de dónde pueda suministrarse realmente la electricidad, de cómo las regulaciones distribuyan los costes y de qué tecnologías sean capaces de ofrecer rentabilidades atractivas en relación con el riesgo asumido.
Para los inversores, comprender estos factores puede acabar siendo tan importante como anticipar el propio crecimiento de la inteligencia artificial.
Noticias relacionadas

No hay comentarios
Deja tu comentario
Tu dirección de correo electrónico no será publicada. Todos los campos son obligatorios