La industria pide certidumbre regulatoria para que despeguen las moléculas verdes
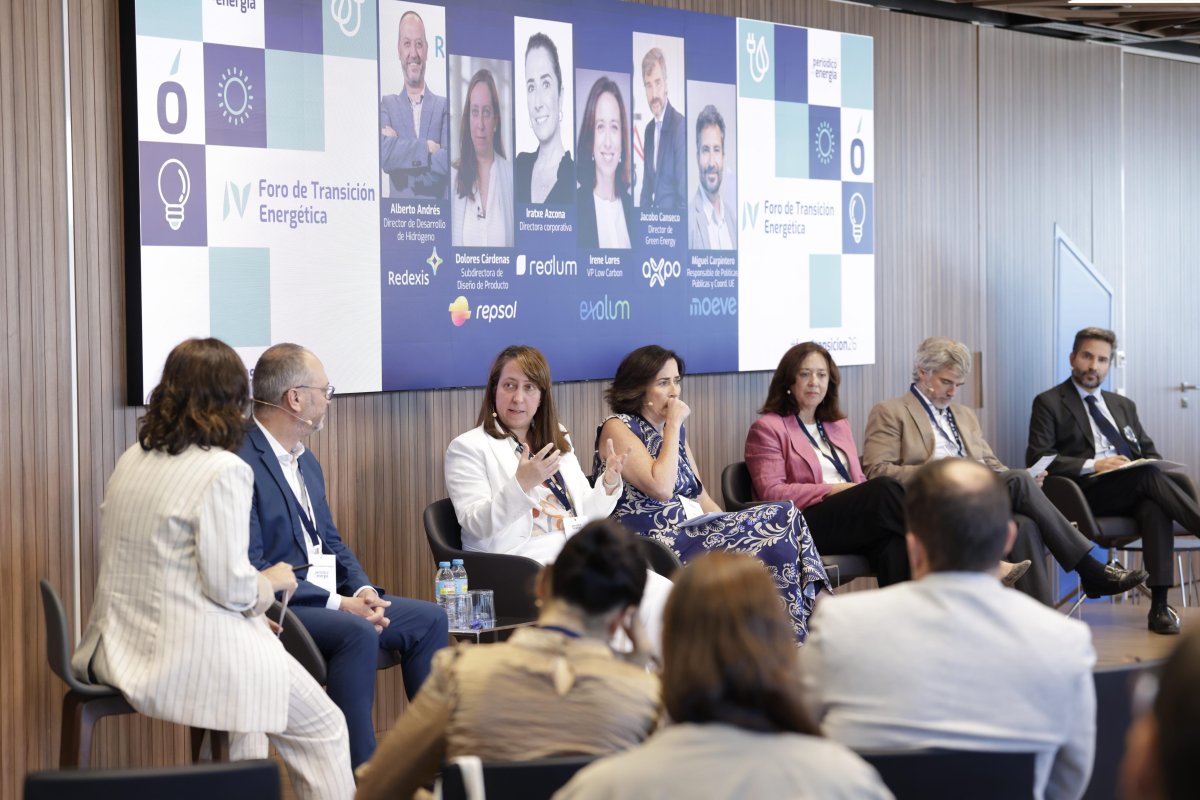
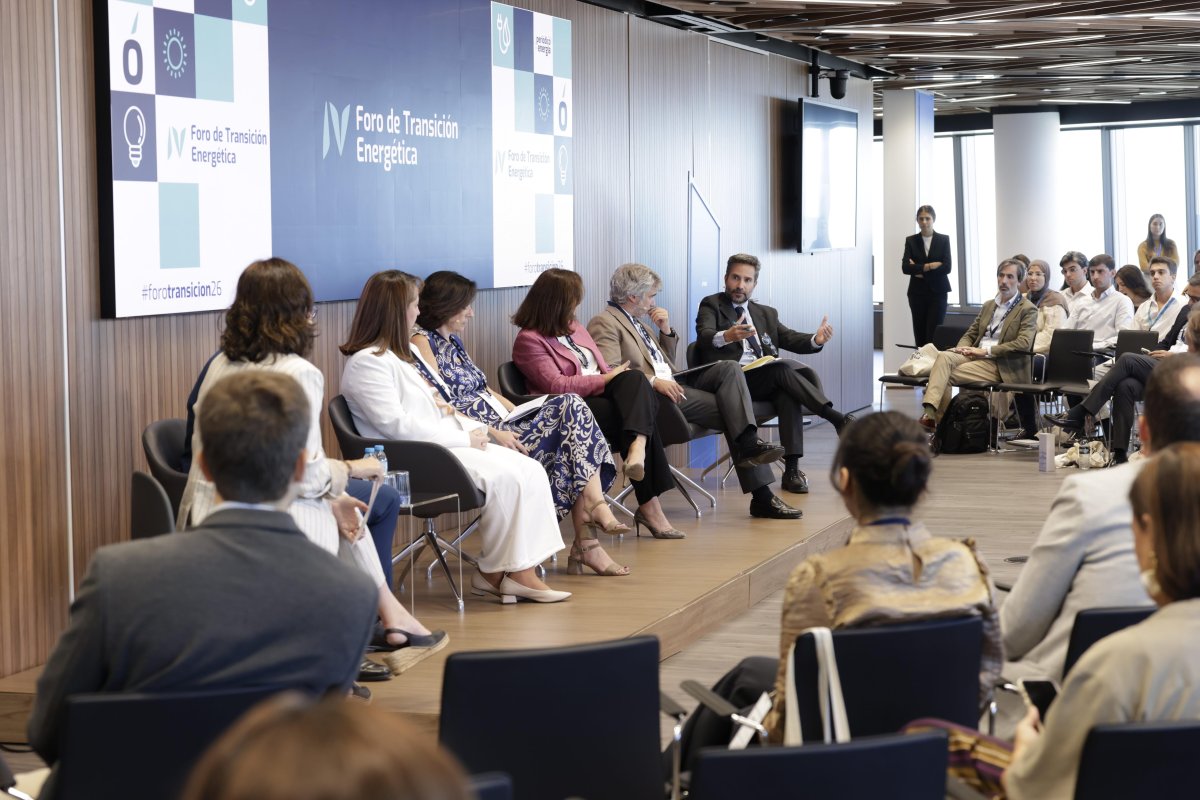
La tercera mesa del IV Foro de Transición Energética, moderada por Inés Cardenal (AICE), reunió a Redexis, Repsol, Reolum, Exolum, Axpo Iberia y Moeve para diagnosticar por qué los combustibles renovables y el hidrógeno todavía no arrancan al ritmo esperado, y qué falta (regulación estable, contratos a largo plazo y una fiscalidad neutral) para lograrlo
La Agencia Internacional de la Energía ha calificado la actual crisis de suministro como "la más grave de la historia", recordó Inés Cardenal, directora de Comunicación y Asuntos Legales de AICE, al abrir la tercera mesa del IV Foro de Transición Energética. En ese contexto, defendió que las moléculas verdes y los combustibles renovables, líquidos y gaseosos, "pueden jugar un papel fundamental", porque la demanda energética española sigue pidiendo mayoritariamente combustibles de este tipo y el reto es "convertir los convencionales en renovables", ganando así competitividad industrial y autonomía estratégica.
Hidrógeno y biometano: la realidad ya es industrial, pero pequeña
Alberto Andrés Alonso, director de Desarrollo de Hidrógeno de Redexis, reivindicó que "las moléculas verdes ya están aquí". La compañía, segundo operador de transporte y distribución de gas natural en España con más de 12.000 kilómetros de redes, inyecta ya biometano en las redes de Almazán (Soria) y Lorca (Murcia), y produce hidrógeno verde en su planta PEM de 3 megavatios de Garray (Soria), que en 2027 alcanzará entre 300 y 350 toneladas anuales, con un ahorro estimado de 3.000 toneladas de CO2.
Sobre el esperado "boom" del hidrógeno, tras la frustración del hype de 2021-2022, Andrés Alonso pidió prudencia, pero ofreció un dato que consideró revelador: España arranca 2026 con solo 30 megavatios de electrólisis en servicio, pero ya se han formalizado pedidos de electrolizadores por más de 500 megavatios. "Yo creo que esta es una excelente señal", resumió.
El trilema de la movilidad renovable
Dolores Cárdenas, subdirectora de Diseño de Producto de Repsol Technology Lab, planteó que junto al conocido trilema energético —seguridad, sostenibilidad y competitividad— existe otro específico de la movilidad: vehículo, infraestructura y producción.
Según explicó, los vehículos e infraestructuras ya son compatibles con los combustibles renovables, y las materias primas disponibles bastarían para una producción significativa, pero falta consolidar la industria de recogida y gestión de residuos orgánicos, seguir madurando tecnológicamente los procesos de producción y, sobre todo, dotar de estabilidad regulatoria las inversiones necesarias para construir plantas, reconociendo por igual a todas las tecnologías de descarbonización.
Iratxe Azcona, directora corporativa de Reolum, subrayó que el sector ha pasado de una etapa centrada en madurar la tecnología a otra "mucho más compleja": crear mercado y lograr que las primeras plantas se financien.
Valoró positivamente la transposición de la directiva RED III, con una senda que llega hasta 2040, pero insistió en que "no es suficiente": hacen falta contratos de suministro a diez años, a los que muchos clientes no están acostumbrados, y una regulación estable que entre en vigor con rapidez. "El boom que necesitamos no es un boom de noticias o de intenciones", afirmó, "sino que haya ya decisiones financieras, que se cierren los FID, que empiece la construcción y que por fin tengamos unas toneladas en el mercado".
Biocombustibles, SAF y la incógnita del transporte marítimo
Irene Lores, VP Low Carbon de Exolum, mayor operador logístico de combustibles líquidos de Europa, explicó que los biocombustibles han avanzado más rápido porque pueden acceder al mercado utilizando infraestructuras ya existentes, con menos necesidad de instalaciones dedicadas. En aviación, señaló, el avance de los mandatos de combustible sostenible (SAF) ya es una realidad prácticamente invisible para el pasajero.
El sector marítimo, en cambio, vive "muchísima dispersión" entre metanol, amoníaco o bioGLP, lo que obliga a planificar terminales multiproducto como la que Exolum desarrolla en el puerto de A Coruña. La compañía opera además un electrolizador piloto de 0,5 megavatios desde 2021 para suministrar hidrógeno a vehículos ligeros y pesados.
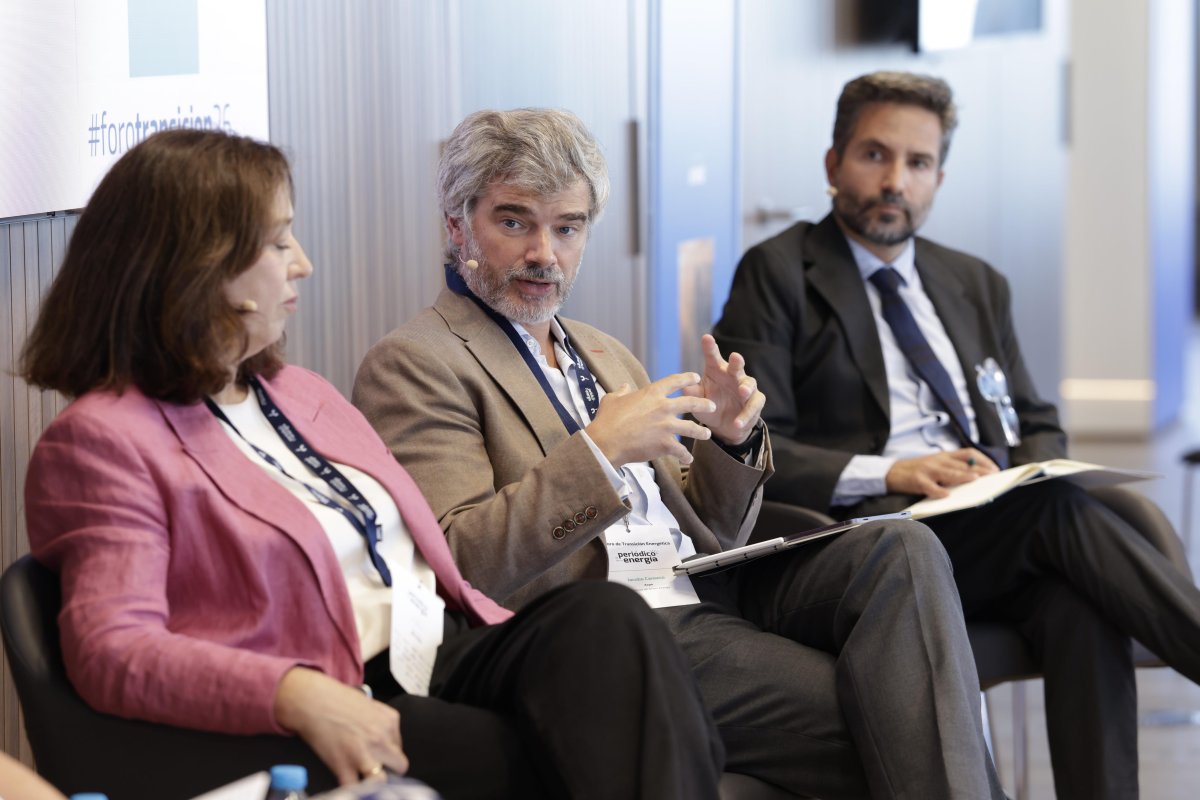
Jacobo Canseco (en imagen), director de Green Energy de Axpo Iberia, reconoció que 2026 ha sido "un año bastante intenso" en el plano regulatorio, con proyectos que empiezan a salir adelante tras un largo "calvario" administrativo. Pero reclamó más certidumbre: pese a los avances de RED III, en octubre todavía no está claro cuándo se aprobará definitivamente, mientras el sector necesita coordinar inversiones cuantiosas con compromisos de demanda a largo plazo.
jacobo canseco axpo
El transporte, primer emisor, y la fiscalidad como palanca
Miguel Carpintero, responsable de Políticas Públicas y Coordinación Europea de Moeve, situó el debate en perspectiva: Europa ha logrado superar el 50% de renovables en generación eléctrica, pero no ha conseguido electrificar suficientemente la demanda, y el transporte es ya el primer emisor de gases de efecto invernadero en España y la UE. Ni siquiera electrificando todo el parque de turismos se cumpliría el objetivo del PNIEC, advirtió, porque el transporte profesional no tiene esa opción. Moeve ha convertido Huelva en lo que llamó "la capital de las moléculas verdes", con la primera piedra del mayor electrolizador industrial de Europa y una planta que producirá 500.000 toneladas anuales de biocombustibles a partir del año que viene, equivalentes al 3% de la demanda nacional de diésel.
Sobre el papel de la fiscalidad, Andrés Alonso recordó que la electricidad puede suponer hasta dos tercios del coste de producción del hidrógeno, y que España mueve unos 1.400 teravatios hora entre los sistemas eléctrico, gasista y de hidrocarburos, de los que solo una fracción procede hoy de fuentes renovables con cero emisiones: "estamos al principio", resumió.
Cárdenal defendió una "regulación aséptica o neutral" que abandone la métrica del tubo de escape y equipare la fiscalidad de los combustibles renovables a la de la electricidad, en línea con la revisión pendiente de la Directiva de Fiscalidad de la Energía. Azcona cerró el argumento subrayando que electrificación y moléculas renovables "no son una competencia, sino que se necesitan ambas", y pidió proteger a la producción europea, sujeta a exigentes obligaciones de trazabilidad, frente a importaciones sin las mismas garantías.
El Real Decreto que puede disparar el negocio del hidrógeno renovable en España
Javier Pollos, CEO de AtlantHy, centró su intervención en el Real Decreto 611/2026, publicado el pasado 23 de julio, que traspone la parte de transporte de la directiva europea de renovables RED III. El texto fija cuotas obligatorias de combustibles sostenibles de origen no biológico (RFNBO, esencialmente hidrógeno renovable) para el transporte por carretera, que arrancan en un modesto 0,2% en 2027 y escalan hasta el 11% en 2040. Pollos tradujo esa cifra aparentemente pequeña a números concretos: el 0,2% sobre los 350 TWh que España consumió en 2023 en diésel y gasolina equivale a 700 GWh de RFNBO, unas 20.000 toneladas de hidrógeno renovable, que a su vez requieren unos 200 megavatios de capacidad de electrólisis en apenas un año, frente a los 50-60 MW desarrollados en España en el último lustro. Si se suman las cuotas de 2030, incluyendo aviación y e-SAF, la necesidad de electrólisis supera ya los 3 gigavatios, sesenta veces la capacidad actual. "Ya no son planes o intenciones: son 'si no cumples, pagas'", resumió.
El directivo explicó que la norma distingue entre el "sujeto obligado" (refinerías y operadores mayoristas, que deben acreditar el cumplimiento de las cuotas) y el "sujeto habilitado", cualquier productor de RFNBO capaz de generar Certificados de Combustible Renovable (CCR) y vendérselos a quien deba cumplir la obligación, creando así una doble vía de ingresos para el productor: la venta del hidrógeno como molécula y la venta del certificado asociado.
Según el borrador del sistema de certificación (SICRE), pendiente aún de aprobación definitiva tras cerrarse la consulta pública el 15 de septiembre, el pago compensatorio por no alcanzar la cuota se sitúa en 4.180 euros por tonelada equivalente de petróleo, unos 12 euros por kilogramo de hidrógeno que falte por producir, una cifra que, según el CEO de AtlantHy, "duplica casi el coste de producción" y convierte esos certificados en un incentivo muy atractivo para cualquier proyecto que arranque ahora.
El régimen, además, permite que hidrógeno renovable producido en cualquier país de la Unión Europea se consuma y certifique en España, lo que a su juicio hace del mercado español, en los primeros años de aplicación de la norma, un destino especialmente atractivo para que productores europeos vendan aquí su molécula y su certificado.




Deja tu comentario
Tu dirección de correo electrónico no será publicada. Todos los campos son obligatorios