

Después de haber adelantado algunas cifras de los resultados del ejercicio fiscal 2025-2026 el 4 de agosto, la atención de los inversores estaba centrada en las expectativas de Ebitda para el siguiente año fiscal.
El equipo directivo anunció un rango de 210 a 250 millones de euros de Ebitda, ligeramente por debajo de las estimaciones de los analistas. El precio de las acciones retrocedía un 2% al finalizar la presentación ayer por la tarde y un 3% al cierre.
El impacto de la RED III se reflejó en una mejora progresiva de beneficios operativos
Alemania endureció considerablemente los requisitos económicos de la obligación de emisiones de efecto invernadero (GEI) para combustibles de transporte. La cuota alemana de GEI aumentó del 10,6% en 2025 al 12% en 2026. En 2027 aumentará hasta el 17,5%, lo que tendrá un efecto positivo en sus divisiones de biocombustibles convencionales, el biodiésel y el bioetanol, por mayor demanda para cumplir la directiva. Además, el requisito de biocombustibles avanzados aumenta sustancialmente, del 1% en 2025 al 2% en 2026, hasta alcanzar el 9% en 2040. Por la misma razón, este cambio también tendrá un impacto positivo en su división de biometano o bioGNL para el transporte en carretera.
Lo más importante para el mercado de biocombustibles es que Alemania eliminó el incentivo de doble contabilización para los avanzados y basados en residuos que cumplieran los requisitos desde el 1 de enero de 2026, lo que ha contribuido a reducir el fraude entre los productores.
De todos estos cambios, la división que más se ha beneficiado ha sido la de bioetanol, gracias a unos precios de venta más elevados, al incremento del precio de las cuotas de GEI y a una mayor utilización de la capacidad en sus plantas de producción de Norteamérica. El Ebitda de las divisiones de bioetanol y biometano mejoró hasta los 55 millones de euros, frente a pérdidas de 26,3 millones de euros del mismo trimestre del año anterior.
Expectativas para el ejercicio 2026-2027
El grupo espera que los márgenes del biodiésel sigan bajando como consecuencia de una progresiva subida de los precios del aceite de colza y sin grandes variaciones en el precio. Lo que está ocurriendo se debe a que las materias primas procedentes de residuos escasos siguen siendo estructuralmente caras porque la RED III está aumentando la demanda más rápido de lo que la oferta puede responder. Por ello, el grupo espera que esta división tenga una menor contribución al Ebitda en los próximos 12 meses.
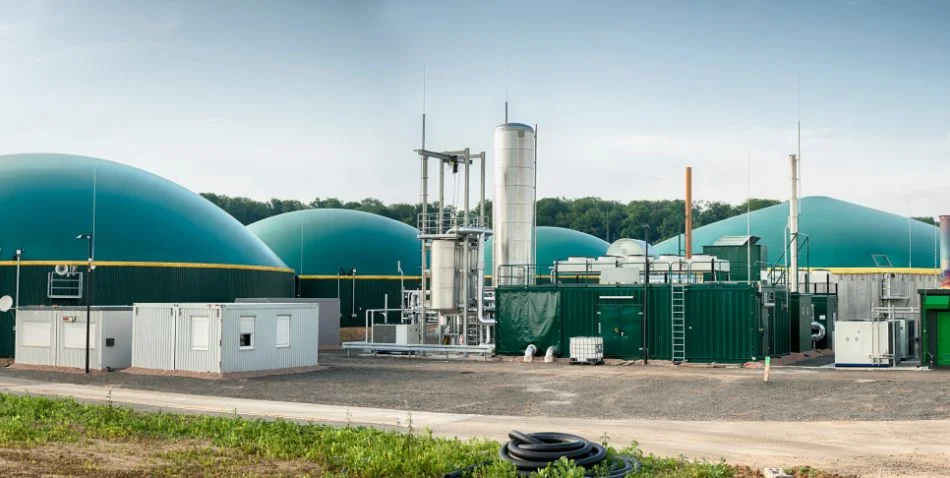
El crecimiento previsto del Ebitda para 2026-2027 se debe principalmente a la mayor contribución a los beneficios del segmento de bioetanol y biometano. El principal catalizador del crecimiento en ventas el próximo ejercicio serán unos mayores volúmenes de producción de biometano y de las plantas estadounidenses, junto con unos márgenes estables.
La principal incertidumbre respecto a esta estimación de Ebitda es el volumen de cuotas excedentarias que se acumuló en 2024 y que puede volver al mercado en los próximos meses. La regulación alemana eliminó la posibilidad de acumular el exceso de cuota de años anteriores para el ejercicio 2025-2026, lo que implica que en el ejercicio 2026-2027 las empresas petroleras podrían llegar al ejercicio con un mayor excedente de cuotas.
Los biocombustibles son más competitivos que los combustibles fósiles
El consejero delegado de Verbio, Claus Sauter, adelantó algunos temas que se van a tratar en la próxima Jornada de los mercados de capitales el día 8 de octubre. Se mostró especialmente optimista sobre la creciente demanda de biocombustibles, no tanto por el impacto positivo de la nueva regulación alemana como por, sino desde el punto de vista competitivo de los precios de los biocombustibles.
Frente al doble efecto del encarecimiento del crudo, debido a la incertidumbre en Oriente Medio, y del aumento del precio de los destilados medios, el diésel en concreto, el precio de los biocombustibles apenas ha variado. En algunos casos, el incremento del precio de las materias primas se ha trasladado parcialmente al precio del biocombustible.
En general, este nuevo escenario de volatilidad en los precios energéticos ha hecho que, por ejemplo, el bioetanol haya sido en estos últimos meses más barato que la gasolina, mientras que los precios del biometano se han mantenido invariables. En comparación con otros biocombustibles, el biometano sigue siendo más competitivo que el aceite vegetal hidrotratado (HVO) y el éster metílico de aceite de colza (RME)
Deja tu comentario
Tu dirección de correo electrónico no será publicada. Todos los campos son obligatorios