

La mayoría de las grandes compañías de petróleo y gas afrontarán 2027 con un apalancamiento inferior al 20%, después del acelerado proceso de reducción de deuda impulsado por el fuerte aumento de los precios y los márgenes en 2026, según el informe Corporate Strategic Planner Oil & Gas 2027 de Wood Mackenzie. Esta posición financiera sienta las bases para un incremento del 5% en la inversión, una nueva oleada de operaciones de fusiones y adquisiciones (M&A) y la renovación de recursos necesaria para sostener la producción durante la década de 2030.
Unos balances sólidos preparan al sector de petróleo y gas para renovar sus carteras en 2027
La solidez de las compañías abre la puerta a un aumento del 5% en la inversión y a una nueva ola de operaciones corporativas para reconstruir sus carteras upstream de cara a la década de 2030
Ningún comentario

Los sólidos balances financieros ofrecen a las compañías mayor margen de maniobra estratégico precisamente cuando aumenta la necesidad de mantener la producción de petróleo y gas durante la próxima década. Si se excluyen las compañías petroleras nacionales (NOC) de Oriente Medio, la producción de los cinco grupos comparables analizados por Wood Mackenzie caerá un 31%, equivalente a 18 millones de barriles de petróleo equivalente al día (mmboe/d), entre 2030 y 2040. Este descenso estructural será el principal motor de la apuesta por las operaciones de M&A y el desarrollo de nuevos activos upstream en 2027.
Balances en buena forma
“Los balances financieros están en buena forma. Sin embargo, una caída del 31% de la producción entre 2030 y 2040 obligará a las compañías a gestionar una tensión creciente entre la disciplina de capital y la renovación de sus carteras upstream en 2027. Este dilema será el elemento definitorio del ciclo de planificación de 2027”, afirmó Tom Ellacott, vicepresidente sénior de Investigación Corporativa de Wood Mackenzie.
La disciplina de capital se mantendrá incluso con precios del Brent por encima del escenario base de 73 dólares por barril de Wood Mackenzie. Las tasas de reinversión en 2027 alcanzarán de media el 50% del flujo de caja operativo, mientras que las distribuciones representarán el 43%: un 32% en dividendos y un 11% en recompras de acciones. En conjunto, el sector necesitará un precio medio de 55 dólares por barril para alcanzar el punto de equilibrio después de inversiones y dividendos, lo que proporciona cierto margen de resistencia ante una eventual caída de los precios.
Las compañías tendrán que prepararse para un año volátil, incorporando planes de actuación tanto para escenarios alcistas como bajistas. Según las previsiones, el flujo de caja operativo de 2027 se mantendrá un 14% por encima de los niveles de 2025 bajo el escenario base de precios. Con un petróleo a 90 dólares por barril, esa cifra aumentaría otro 18%, hasta 104.000 millones de dólares adicionales. En cambio, una caída hasta los 50 dólares por barril reduciría el flujo de caja operativo un 24%, equivalente a 138.000 millones de dólares, con descensos de entre el 28% y el 29% para las grandes petroleras estadounidenses (US Majors), las compañías estadounidenses de gran capitalización y las grandes compañías internacionales.
El upstream gana peso en la asignación de capital
La participación del negocio upstream —exploración y producción— en el capital total ha aumentado ocho puntos porcentuales desde 2021, mientras continúa disminuyendo el gasto en electricidad y renovables, que alcanzó su máximo en 2024.
Dos tercios del capital destinado al upstream por los grupos comparables analizados se dirigen a Oriente Medio y América, donde el petróleo de formaciones compactas (tight oil), las operaciones en aguas profundas y el gas natural licuado (GNL) concentran las principales oportunidades de crecimiento.
La actividad de M&A dependerá de que la volatilidad se reduzca lo suficiente como para que compradores y vendedores puedan alcanzar acuerdos sobre las valoraciones. El aumento de las cotizaciones bursátiles proporciona además a algunas compañías una ventaja de financiación en operaciones en las que la contraprestación se estructura principalmente mediante acciones.
“Las restricciones en la asignación de capital y la presión para reconstruir las carteras upstream de cara a la próxima década ya están impulsando un mayor número de alianzas entre NOC e IOC y de iniciativas estratégicas conjuntas”, señaló Neivan Boroujerdi, responsable de Análisis Corporativo de NOC de Wood Mackenzie. “La diversificación geográfica, especialmente hacia América, estará en el centro de atención a medida que las compañías respondan a los cambios geopolíticos en 2027”.
Divergencias en downstream y química
El negocio downstream —refino y comercialización— sigue una trayectoria diferente. Los cierres de refinerías continúan en Europa y California, pero 2026 puso de manifiesto hasta qué punto se ha reducido el margen de seguridad del sistema. Esto convierte el ritmo de las salidas del negocio en una cuestión que requiere una evaluación más deliberada.
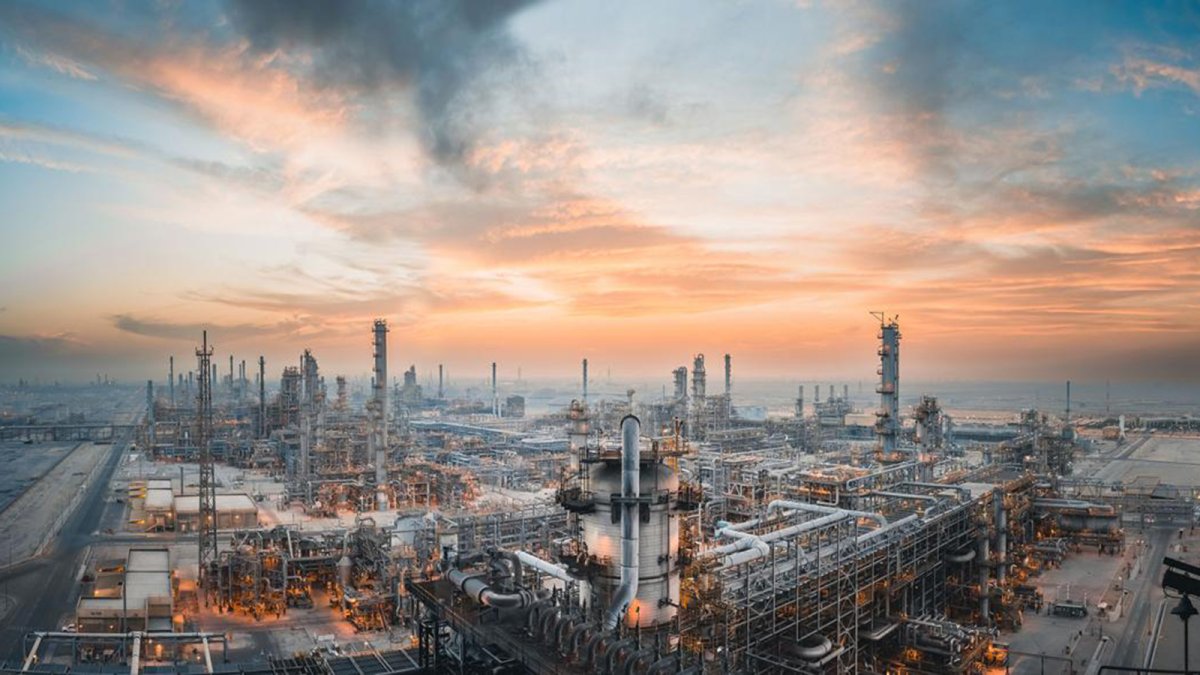
En el sector químico, el exceso de capacidad a corto plazo está diferenciando a las compañías que mantienen su compromiso con el negocio durante la fase más débil del ciclo de aquellas que optan por abandonarlo por completo. La ventaja en el acceso a materias primas (feedstock) es el principal factor de diferenciación.
Los fundamentos del mercado no han cambiado, pero la cuestión para 2027 ya no será únicamente a qué velocidad reducir capacidad, sino cuánta flexibilidad merece la pena conservar mientras el sistema siga tensionado.
La transición energética cambia de rumbo
El panorama de la transición energética también ha evolucionado. El gasto de las NOC en negocios de bajas emisiones de carbono ya duplica al de las grandes petroleras europeas (Euro Majors), después del reajuste estratégico llevado a cabo por estas últimas.
Los presupuestos destinados a bajas emisiones de carbono de la mayoría de las grandes IOC —compañías petroleras internacionales— y NOC están convergiendo hacia entre el 5% y el 10% del gasto total, frente a estimaciones anteriores que situaban la inversión de algunas Euro Majors en hasta el 50% durante el periodo de mayor intensidad de sus compromisos ESG.
No obstante, algunas compañías continuarán desarrollando sus negocios bajos en carbono. TotalEnergies mantiene su apuesta por un modelo integrado de generación eléctrica, mientras Eni apalanca sus iniciativas estratégicas Plenitude y EniLive.
Principales conclusiones
- La mayoría de las grandes compañías de petróleo y gas entrarán en 2027 con un apalancamiento inferior al 20%, tras el acelerado proceso de desapalancamiento provocado por el fuerte aumento de los precios y los márgenes en 2026.
- Excluyendo las NOC de Oriente Medio, la producción de los cinco grupos comparables de Wood Mackenzie caerá un 31% —18 mmboe/d— entre 2030 y 2040.
- Las tasas de reinversión en 2027 serán, de media, del 50% del flujo de caja operativo, mientras que las distribuciones representarán el 43%: un 32% en dividendos y un 11% en recompras de acciones.
- El sector necesitará un precio medio de 55 dólares por barril para alcanzar el punto de equilibrio después de inversiones y dividendos.
- La participación del upstream en el capital total ha aumentado ocho puntos porcentuales desde 2021, a medida que continúa cayendo el gasto en electricidad y renovables, cuyo máximo se alcanzó en 2024.
- El gasto de las NOC en bajas emisiones de carbono duplica actualmente al de las Euro Majors, tras el reajuste estratégico de estas últimas.
- Los presupuestos de bajas emisiones de carbono de la mayoría de las grandes IOC y NOC están convergiendo hacia entre el 5% y el 10% del gasto total, frente a estimaciones anteriores de hasta el 50% para algunas Euro Majors en el momento de máxima intensidad de sus compromisos ESG.
Noticias relacionadas

No hay comentarios
Deja tu comentario
Tu dirección de correo electrónico no será publicada. Todos los campos son obligatorios