La importación de electricidad baja en carbono de Singapur se atasca: sólo cubrirá el 15% del mix en 2035
Wood Mackenzie considera que las importaciones apenas representarán el 15% de la generación eléctrica del país en 2035, aproximadamente la mitad del objetivo fijado por la Energy Market Authority (EMA)
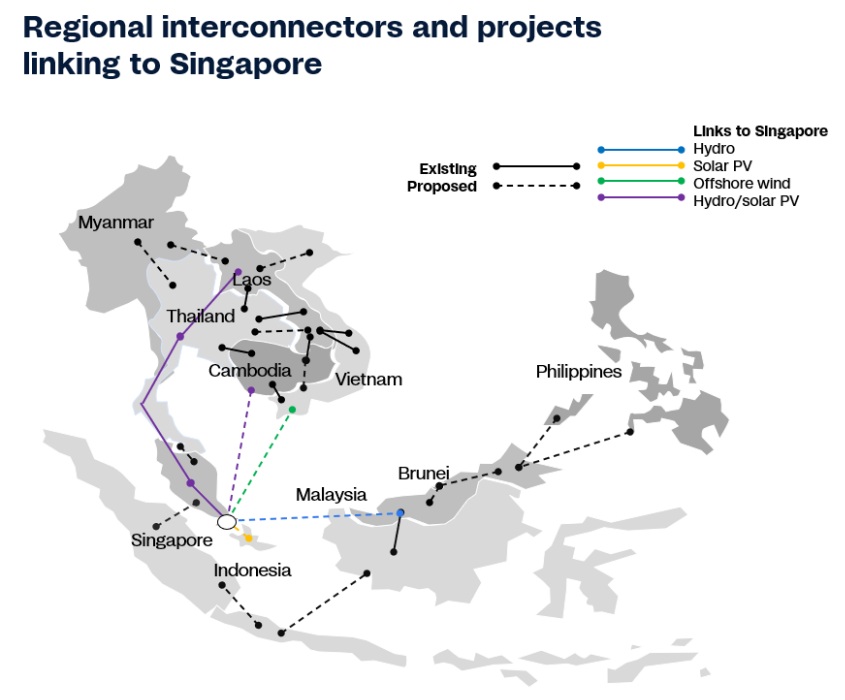
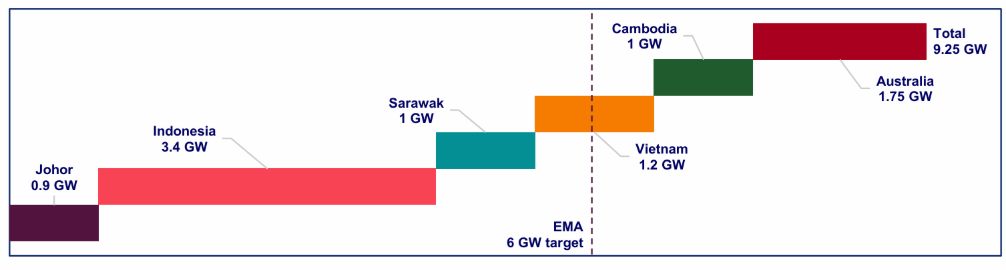
Singapur ha aprobado 9,25 gigavatios (GW) de capacidad para importar electricidad baja en carbono a través de seis corredores internacionales. Sin embargo, según el último análisis de Wood Mackenzie, las importaciones cubrirán solo el 15% del mix de generación eléctrica del país en 2035, frente al objetivo de la Energy Market Authority (EMA), que aspira a que alcancen aproximadamente un tercio.
Las conclusiones aparecen recogidas en el informe de la consultora “Green Electrons Are Waiting to Cross the Border to Singapore: 2026 Update”.
Singapur genera hasta el 95% de su electricidad a partir de gas natural y dispone de una superficie limitada para desarrollar renovables a gran escala. Por ello, el programa de importación de la EMA constituye una pieza clave de su estrategia de descarbonización. El objetivo de importar 6 GW permitiría cubrir alrededor de un tercio de la demanda eléctrica prevista.
Sin embargo, ninguno de los 9,25 GW de proyectos aprobados por la EMA ha comenzado todavía su construcción.
“Los principales retos para la EMA se encuentran en los marcos de autorización de las exportaciones, la bancabilidad de los proyectos, la financiación de las interconexiones transfronterizas y la ausencia de un mecanismo de mercado completo que permita a los compradores de Singapur atribuir un valor de carbono a la electricidad importada”, explica Wei Han Tan, analista de investigación de Wood Mackenzie especializado en energía y renovables en el Sudeste Asiático.
Además, la convocatoria de propuestas publicada por la EMA en septiembre de 2026 elevó de dos a cinco el número de unidades de ciclo combinado preparadas para funcionar con hidrógeno previstas para 2032. A ellas se suman los 600 MW de capacidad ya aprobados para 2027 y 2029.
El incremento pone de manifiesto el papel que seguirá desempeñando la generación con gas para garantizar la estabilidad del suministro eléctrico mientras Singapur afronta el aumento de la demanda y acelera su transición hacia un sistema energético más limpio.
Indonesia, el corredor que podría cambiar las perspectivas
Indonesia representa el 37% de la cartera de proyectos aprobados y cuenta con seis iniciativas que disponen de Conditional Licences, que confirman su viabilidad técnica y comercial, según Wood Mackenzie. Sin embargo, los avances se han ralentizado considerablemente.
El principal obstáculo es la cláusula 37 de la regulación eléctrica indonesia de 2021, que obliga a renovar cada cinco años los permisos de exportación y permite revocar las cuotas si el suministro doméstico se encuentra amenazado. Esta incertidumbre dificulta la financiación de proyectos con horizontes de hasta 20 años.
A ello se suma el requisito de un 40% de contenido local. Para cumplir con el estándar de suministro firme exigido por la EMA se necesitan sistemas de almacenamiento en baterías a gran escala, lo que a su vez requiere desarrollar capacidad de fabricación nacional antes de que los proyectos puedan construirse.
Sin un precio acordado, contratos de compraventa de electricidad o un modelo de ingresos que resulte financiable, los proyectos no pueden alcanzar la decisión final de inversión (FID).
El principal avance se produjo en julio de 2026, cuando el fondo soberano Danantara fue designado para liderar el comercio transfronterizo de electricidad con Singapur y firmó memorandos de entendimiento con Keppel Electric, Sembcorp Utilities y SGEI.
El Reglamento Gubernamental n.º 24/2026, que canaliza las exportaciones de productos estratégicos a través de una filial de Danantara, apunta a que podría existir un mecanismo para resolver el problema de los permisos. La cuestión clave será determinar si esta estructura puede extenderse también al comercio de electricidad.
Malasia, la única vía con posibilidades reales esta década
Malasia se perfila como el único corredor con una vía creíble para comenzar a suministrar electricidad a Singapur durante esta década.
La interconexión HVDC existente entre ambos países ofrece hasta 1 GW de capacidad bidireccional y permite sortear el cuello de botella mundial que afecta al suministro de cables para otros corredores.
La EMA aprobó en agosto de 2026 un total de 900 MW procedentes de Johor. De ellos, 300 MW corresponden a Sembcorp Utilities para un proyecto de solar flotante y almacenamiento en baterías, mientras que los 600 MW restantes fueron adjudicados a Southern Solar Alliance, de Ditrolic Energy, con el respaldo de BlackRock Climate Finance Partnership y la IFC.
El proyecto de Sembcorp podría comenzar a importar electricidad en 2029 utilizando la infraestructura existente. No obstante, la entrega completa de los 600 MW restantes probablemente requerirá una segunda interconexión, que todavía se encuentra en fase de estudio de viabilidad y podría sufrir retrasos que lleven su entrada en operación más allá de 2030.
En los proyectos con plazos más largos y que requieren nueva infraestructura submarina, Sarawak presenta una posición diferenciada. Su acuerdo de proveedor preferente con Prysmian, firmado en octubre de 2025, ofrece una seguridad en el suministro de cables que actualmente no tienen Indonesia, Vietnam, Camboya ni Australia.
La entrada en operación comercial de estos proyectos se sitúa, de forma realista, a mediados de la década de 2030.
Vietnam, Camboya y Australia quedan fuera del horizonte inmediato
Vietnam, Camboya y Australia representan conjuntamente el 43% de la cartera de proyectos aprobados, pero todos permanecen en la fase de Conditional Approval, sin un calendario de construcción visible.
Vietnam carece de un mecanismo legal que permita a un promotor extranjero construir instalaciones de generación y exportar la electricidad mediante un cable submarino dedicado. El Decreto 272, aprobado en julio de 2026, abrió el sector de la eólica marina a la inversión extranjera, pero todavía no ha resuelto los mecanismos de exportación ni la transmisión transfronteriza.
En Camboya tampoco se han observado avances públicos significativos en más de tres años. El país carece de un marco regulatorio para las exportaciones de electricidad y de excedentes de generación. Además, dos tercios de los hogares sufren cortes de suministro con regularidad.
El proyecto Australia-Asia Power Link, de Sun Cable, afronta un problema diferente. Alrededor de 3.700 kilómetros de los 4.500 kilómetros previstos para su trazado atraviesan aguas territoriales de Indonesia. El permiso de prospección aprobado en 2025 no autoriza, sin embargo, la instalación del cable.
Por todo ello, Wood Mackenzie considera poco probable que estos proyectos se conviertan en fuentes relevantes de electricidad importada antes de la segunda mitad de la próxima década.
El precio, el último gran obstáculo
Incluso si se resuelven los problemas regulatorios y de transmisión, el precio seguirá siendo un desafío para todos los corredores.
La electricidad importada tendrá que competir con el Uniform Singapore Energy Price, que actualmente ronda los 250 dólares singapurenses por MWh (175 euros/ MWh). Al mismo tiempo, la generación doméstica con gas ya incorpora un coste asociado al impuesto sobre el carbono.
Los proyectos también necesitan un sistema de certificados que permita a los compradores de Singapur acreditar los beneficios climáticos de la electricidad baja en carbono importada. Este marco todavía se encuentra en desarrollo.
“Los proyectos que finalmente se construyan serán aquellos capaces de obtener una licencia de importación de la EMA, demostrar que pueden suministrar electricidad firme con un factor de carga anual de al menos el 60% y ofrecer un precio al que los compradores estén dispuestos a comprometerse a largo plazo”, señala Wei Han.
“Ningún proyecto de la cartera ha superado todavía los tres obstáculos”, concluye el analista.





Deja tu comentario
Tu dirección de correo electrónico no será publicada. Todos los campos son obligatorios